공유하기
서정보 본부장
채널A
취재분야
2026-10-21~2026-11-20
칼럼33%
경제일반20%
사회일반17%
바둑7%
문화 일반7%
산업7%
여행3%
금융3%
인물/CEO3%
-
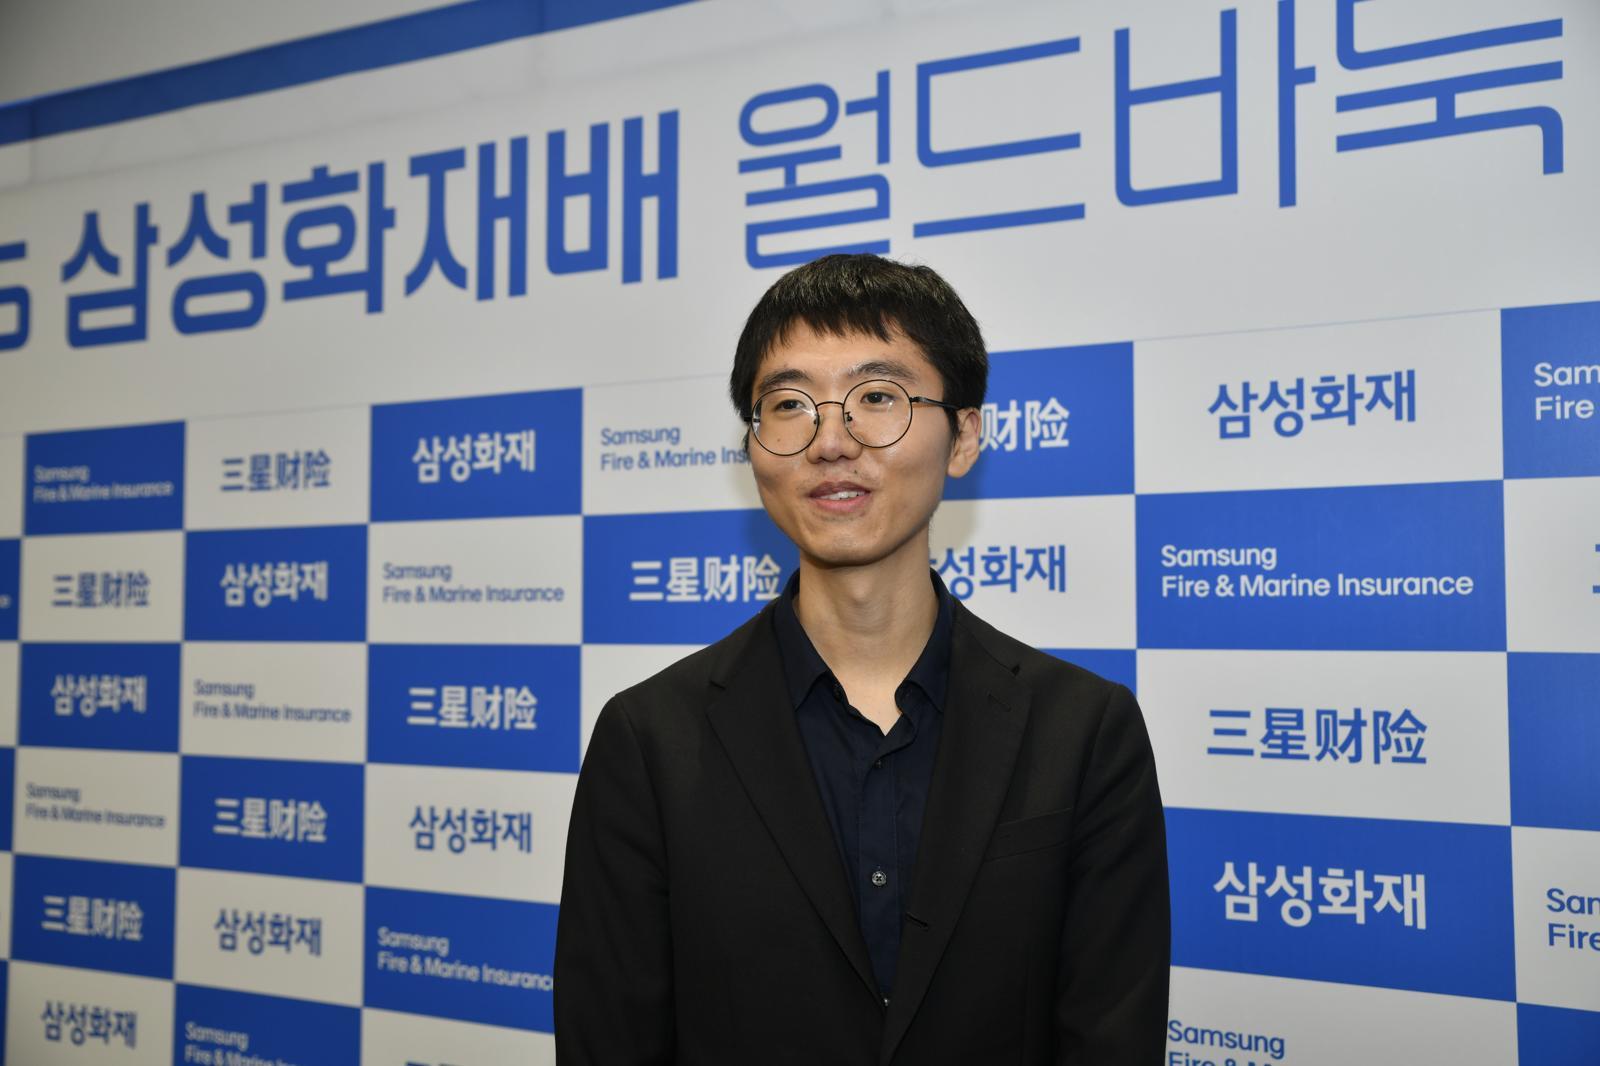
변상일, 22연승 신진서를 꺾다…삼성화재배 첫 결승 진출
최근 22연승 행진을 벌이던 무적의 신진서 9단을 가로막은 것은 중국이나 일본 기사가 아니었다. 한국의 변상일 9단이었다. 17일 경기 고양시 삼성화재 글로벌캠퍼스에서 열린 삼성화재배 월드바둑마스터스 4강전. 신 9단과 변 9단은 한달 전 란커배 결승전에 이어 다시 마주 앉았다. 당시엔 신 9단이 변 9단에게 2-0으로 승리를 거두며 10번째 메이저 세계기전의 우승컵을 품에 안았다. 당시 1국은 신 9단에게도 녹록치 않았다. 종반 무렵까지 팽팽한 형세가 줄곧 이어졌다. 변 9단에게도 승리의 기회가 엿보이던 순간이 있었다. 하지만 단 한 수를 삐끗하면서 승부가 신 9단에게 기울었다. 이 대국을 중계하던 해설자들이 “변 9단이 잘 못 둔 게 아니다. 신 9단을 상대로는 완벽한 바둑을 두지 못하면 이길 수 없다”고 탄식할 정도였다. 과연 변 9단이 이번에는 완벽한 바둑을 둘 수 있을까. 바둑계에선 변 9단이 최대한 버티겠지만 지금 신 9단의 기세를 누르기는 힘들 것이라는 전망이 우세했다. 상대 전적 역시 신 9단이 43승 9패(승률 82.7%)로 앞서 있고 최근 6연승 중이었다. 바둑계에선 신 9단이 7월 인공지능 카타고와의 대결 이후 한층 더 진일보했다고 보고 있다. 22연승 속에는 중국과 일본의 일류 기사들이 다수 포함돼 있었고 그 결과 란커배와 국수산맥배에서 잇달아 우승했다. 이번 삼성화재배에서도 신 9단의 강함은 여실히 드러났다. 32강전에서 일본의 1인자 시바노 도라마루 9단에게 초반 불리한 바둑을 꾸준히 따라가면서 역전승을 일궈냈다. 16강, 8강전에선 중국의 양딩신, 당이페이 9단에게 한번의 기회도 주지 않고 완승을 거뒀다. 특히 당이페이 9단은 신 9단을 지난해 세계대회(란커배) 결승에서 2-1로 꺾은 바 있어 까다로운 상대로 꼽혔다. 그러나 ‘왕년의 신진서’가 아니라는 듯 실력의 격차를 보여주며 이겼다. 신 9단은 이 대국에 앞서 “내 자신의 바둑을 두면 이길 수 있다”고 인터뷰한 적이 있는데, ‘내 자신의 바둑’에 대한 확고한 믿음이 바둑 내용에 묻어났다. 우세한 바둑은 그대로 밀어붙여 이겨버리고, 불리하면 끝까지 따라가 역전하는 신 9단을 누가 이길 수 있겠냐는 분위기였다. 신 9단과 변 9단의 삼성화재배 4강전은 시종일관 난전이었다. 신 9단의 좌변 대마가 절명한 뒤에도 우변 패싸움으로 이어지는 변화가 너무 어려워 해설자들도 혀를 내두를 정도였다. 형세는 5대5. 한 치 앞도 내다볼 수 없는 어둠 속에서 생사를 건 육박전을 벌이는 듯 했다. 승부의 절정에서 인공지능의 승률 그래프가 갑자기 요동치며 변 9단의 우세를 알렸다. 신 9단의 실수로 보기 어려웠다. 그저 잠시 주춤했을 뿐. 그 틈을 변 9단이 파고 들었다. 그리고 승기를 잡았다. 차이는 2집 남짓. 그러나 신 9단의 이겨려면 아직 몇 차례 고비를 넘어야 한다. 다 이겼다고 잠시 정신줄을 놓았다간 신 9단의 함정에 빠져 순식간에 역전 당한 기사들이 한둘이 아니다. 가슴 졸이는 순간들이 여러 번 이어졌지만 변 9단이 마지막 함정을 넘은 순간, 바둑TV에서 해설하던 송태곤 9단은 “변 9단의 명국이다. 신진서 9단을 이렇게 이기는 기사를 찾긴 쉽지 않을 것”이라고 극찬을 아끼지 않았다. 254수 끝 백 불계승. 생애 첫 삼성화재배 결승에 진출한 변 9단은 국후 인터뷰에서 “신 9단과의 상대 전적에서 차이가 커 최대한 의식하지 않으려고 노력했다”며 “강력한 우승 후보인 신 9단을 이긴 만큼 신 9단의 몫까지 다하겠다”고 말했다. 그는 “결승에 오른 리친청 9단이 ‘세계에서 가장 빨리 두는 기사’라는 별명이 붙을 정도로 속기파인데 휘말리지 않고 내 페이스대로 바둑을 풀어나가겠다”고 말했다. 변 9단과 리친청 9단의 상대 전적은 5승5패로 팽팽하다. 신 9단은 예전에 한국 바둑계에서 가장 노력하는 기사가 누구냐는 질문에 조금도 망설임없이 ‘변상일 9단’이라고 답한 적 있다. 그 노력의 결실이 18~20일 열리는 삼성화재배 결승 3번기에서 또 한 번 빛을 발할까. 서정보 기자 suhchoi@donga.com}
- 2026-11-17
- 좋아요 개
- 코멘트 개
-
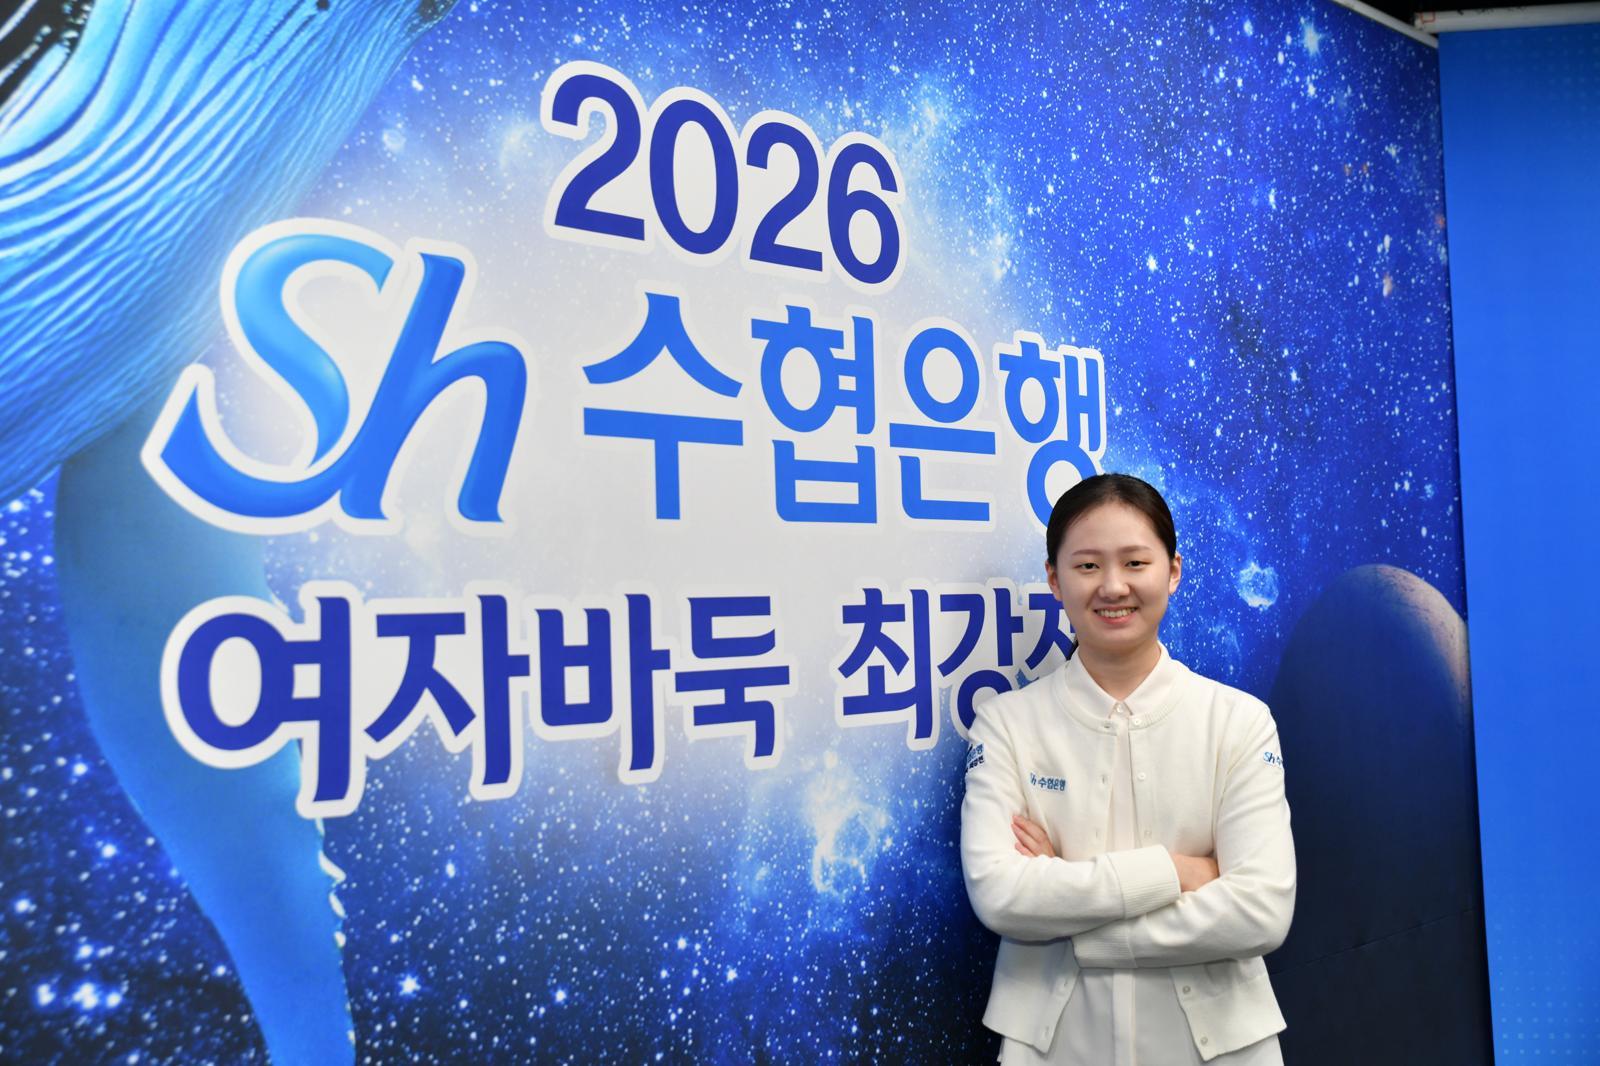
19세 김은지, 상금 5억 돌파 코앞에…女 바둑 새 역사 쓸까
“현재는 무적(無敵)처럼 보인다.”일본 바둑 프로기사인 미무라 토모야쓰 9단은 최근 국내 여자기사 랭킹 1위 김은지 9단(19)의 대국을 해설하면서 ‘(김 9단이) 정말 강하다’는 말을 여러 번 되뇌었다.김 9단은 최근 제6회 난설헌배 전국여자바둑대회 결승에서 스미레 6단을 2-1로 꺾고 대회 5연패를 달성했다. 우승상금 4500만 원. 김 9단은 지난 5년간 이 대회에서 24승2패라는 경이로운 성적을 거뒀다.이번 우승은 험난했다. 상대인 두 살 아래 스미레 6단은 일본 최연소 입단자(만 10세)로 2023년 한국으로 유학 온 기사. 올해 실력이 쭉쭉 성장하며 국내 랭킹 3위까지 올랐다. 7일 강원 강릉시 오죽한옥마을에서 열린 1국은 김 9단이 10집 가까이 불리한 형세에서 막판 스미레 6단의 어이없는 실수로 극적인 역전승. 하지만 8일 열린 2국은 스미레 6단의 반격에 김 9단이 제대로 힘도 못 써 보고 밀렸다. 후반에 많이 따라잡긴 했지만 워낙 불리했기에 1집반 차이로 패배했다. 2국은 스미레 6단에게 의미가 있었다. 공식, 비공식 대국 합쳐 김 9단에게 11연패를 당하다가 얻은 귀중한 승점이었던 것. 당연히 기세가 오른 건 스미레 6단. 김 9단으로선 두 판 다 내용이 좋지 않았기 때문에 부담이 클 수 있었다. 또 최종국인 3국이 2국이 열린 그날 진행된 것도 악재였다. 하지만 대국이 시작되자 김 9단은 언제 그랬냐는 듯 상대를 초반부터 밀어붙여 우세를 확보한 뒤 한 번도 기회를 주지 않고 완승을 거뒀다. 일본 프로바둑계에서 활약 중인 류시훈 9단은 “(김 9단은) 불리해도 끈질기게 기다리며 틈을 엿보다 상대를 낚아채는 실력이 일품”이라고 평했다. 김 9단은 어린 시절 공격 일변도라는 이미지가 강했는데 어느덧 섣불리 덤비지 않고 끈기있게 상대를 노리는 노련한 사냥꾼이 된 것이다. 김 9단은 지난해만 해도 한국 여자기사 중 간판스타였던 최정 9단과 랭킹 1위를 놓고 엎치락뒤치락했다. 하지만 지난해 12월 1위에 오른 뒤로는 계속 정상을 유지하고 있고, 2위 최 9단과의 격차를 더 벌리고 있다. 난설헌배 결승 일주일 전 막을 내린 여자 세계 기전 SH수협은행 여자바둑 최강전 결승에서도 같은 스미레 6단을 3-0으로 누르고 우승을 차지했다. 우승상금 1억 원.김 9단이 연이어 우승컵을 들어올리자 바둑계에선 올해 상금 5억 원을 돌파할 수 있을까에 관심이 쏠리고 있다. 11일 현재까지 김 9단의 상금은 약 4억500만 원. 올해 개인 기전 우승만 3번(센코컵, SH수협은행배, 난설헌배) 단체 기전 우승(KB국민은행 바둑리그, 천태산배, 지지옥션배) 3번, 준우승(여자 최고기사결정전) 1번을 차지했다. 그야말로 압도적 성적이다.그동안 여자 기사 한 해 최고 상금은 2019년 최정 9단이 세운 4억5000만 원이다. 앞으로 남은 기전이 적지 않아 올해 기세로 본다면 최 9단 기록을 깨는 것은 물론 5억 원대 진입도 가능하다는 게 바둑계의 중론이다.우선 다음달 14~16일 하림배 여자기성전 결승을 앞두고 있다. 상대는 최 9단. 우승하면 3000만 원의 상금을 추가한다. 해성 여자기성전에는 4강에 진출해 있다. 결승전까지 모두 12월 초에 끝나는 일정이어서 연내 우승 추가가 가능하다. 4강 상대는 오유진 9단이고 만약 여기서 이기면 스미레 6단과 김주아 4단의 승자와 결승을 펼친다. 우승 상금 5000만 원.또 다음달 4~10일 오청원배 세계여자바둑대회가 열린다. 김 9단은 이 대회 전기 우승자로 본선 16강부터 출전한다. 우승 상금은 1억 원.만약 김 9단이 남은 기전에서 모두 우승하면 상금이 5억8500만 원에 달해 신기록과 함께 첫 5억 원 대 상금을 달성할 수 있다.이달 초 이창호 9단의 세계 최초 2000승 돌파 기념행사에서 신진서 9단은 축하 영상을 보냈고, 김 9단은 프로기사를 대표해 꽃다발을 증정했다. 한국 랭킹 남녀 1위가 레전드에게 예우를 톡톡히 한 셈이다. 만 19세에 바둑계를 호령하는 여제가 어디까지 진격할 것인가. 올 연말 바둑계가 후끈한 소식으로 달궈질 전망이다.서정보 기자 suhchoi@donga.com}
- 2026-11-11
- 좋아요 개
- 코멘트 개
-
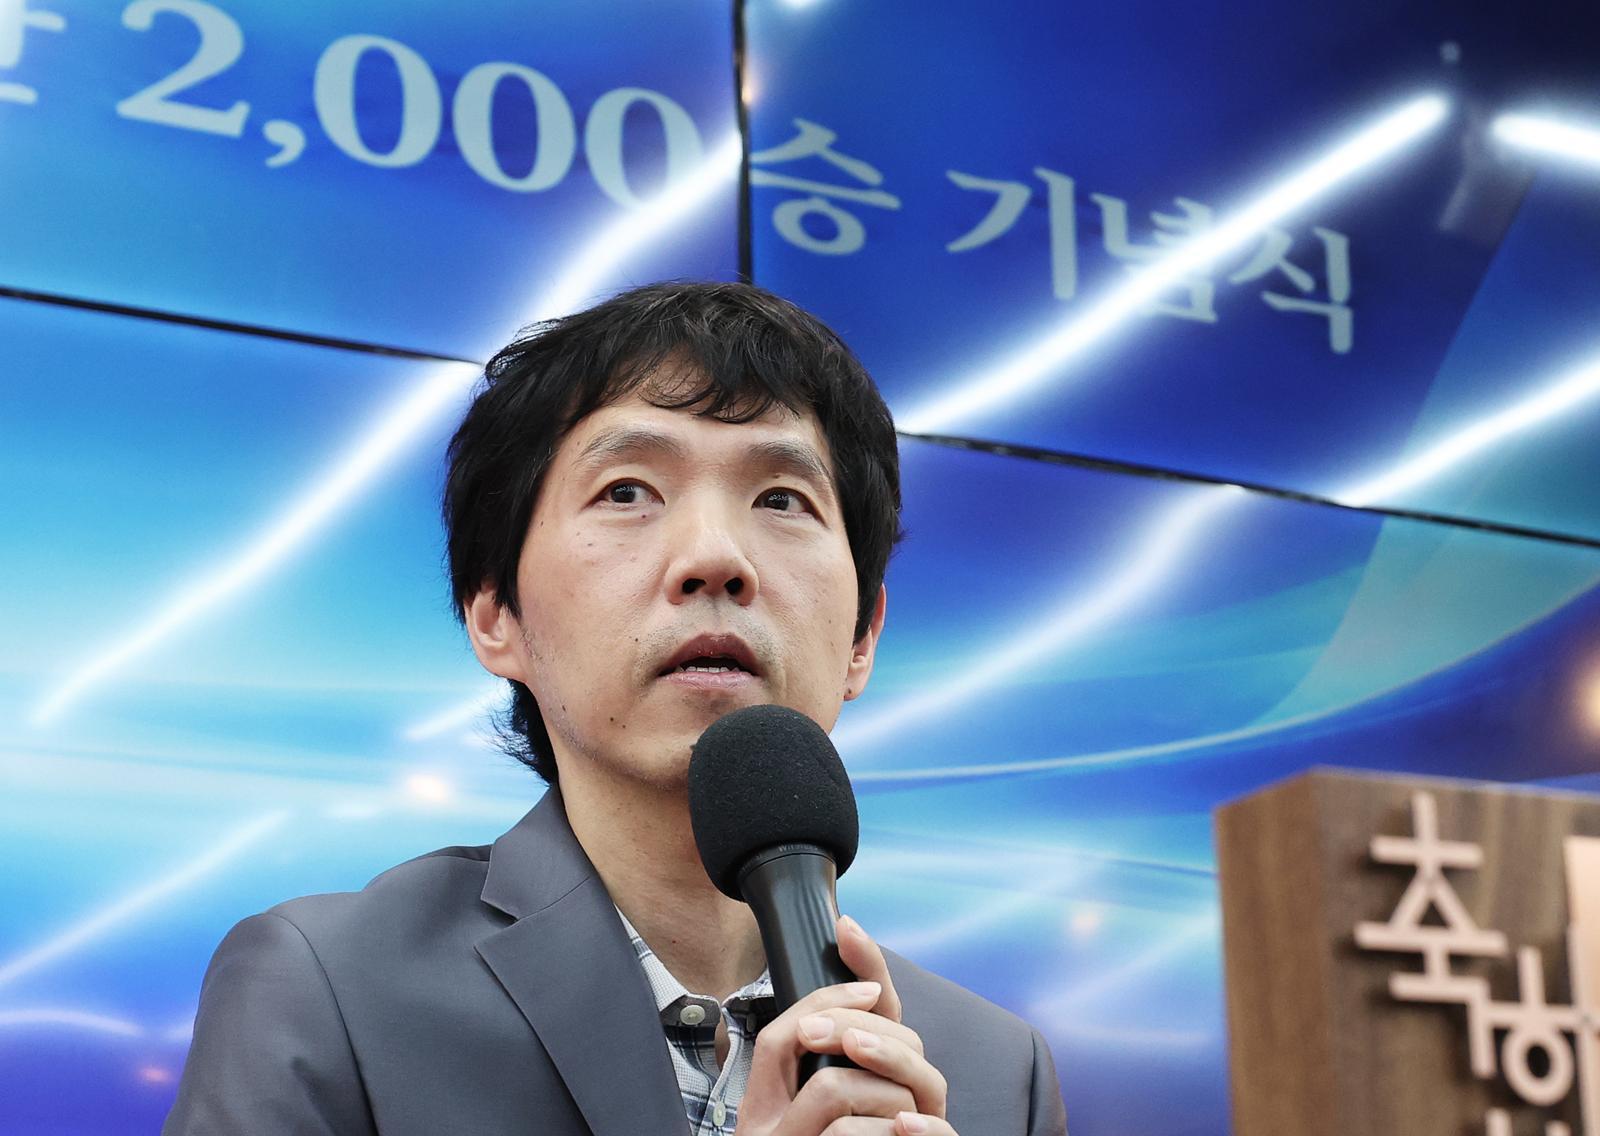
‘돌부처’ 이창호 “2000승 비결? 지루해도 그냥 하니 됐어요”
2000승, 승률 70.67%. 소박해 보이는 숫자다. 하지만 한 세대동안 절대반지를 끼고 수많은 경쟁자를 물리쳐온 사람이 40년 동안 쌓아온 결과다. 이창호 9단의 2000승은 세계 최초의 기록. 지난달 26일 한 때 같은 연배 라이벌이던 최명훈 9단에게 승리를 거두며 달성했다. 1986년 입단해 1989년 최연소 국내기전(KBS바둑왕전) 획득했다. 1992년 최연소 세계기전(동양증권배) 우승을 시작으로 만 30세였던 2005년 춘란배 우승까지 17번의 메이저 세계대회의 정상을 밟았다. 현 세계1인자 신진서 9단(26)이 최근 란커배 우승으로 메이저대회 9번 우승에 도달했으니 이 9단의 레이스에 간신히 절반을 돈 셈이다. 2일 오후 서울 성동구 홍익동 한국기원 신관에서 이 9단의 2000승을 축하하는 조촐한 기념식과 기자간담회가 열렸다. 이 9단의 인터뷰는 그의 느릿하고 신중한 행마를 닮았다. 폐부를 찌르는 문장이나 무릎을 치는 표현을 찾기 어렵다. 기자들은 그의 길지 않는 대답과 침묵 속에서 기사에 쓸 표현들을 길어올려야 한다. 이날 인터뷰에서도 “축구에 메시, 농구에 마이클 조던이 있다면 바둑계의 ‘GOAT’(Greatest Of All Time, 역대 최고)는 누가 있을까요”라는 질문에 뜸을 들이다 “제가 무슨 말을 해야 할까요”라며 쑥쓰러운 미소를 지었다. 그래도 이날 40년 바둑 인생의 편린이 담긴 대답이 있었다. 이 9단은 2000승을 달성할 정도로 꾸준히 노력할 수 있었던 비결을 묻는 질문에 이렇게 답했다. “꾸준히 할 수 있으면 참 좋은데 생각보다 어렵잖아요. 저도 됐다 안됐다 몇 십번 반복했어요. 무한 반복이요. 뭔가 생각하고 하려면 오히려 거추장스러워요. 그냥 하다 보면, 지루한 것을 습관적으로 하다 보면 이뤄지는 것 같아요.” 비결은 없고 지루하고 힘들어도 40여 년간 그냥 해왔다, 그래서 2000승이 됐다는 뜻으로 들렸다. 앞으로의 목표를 묻는 질문에도 비슷한 답이었다. 바둑을 정말 좋아하지만 한창 성적을 낼 땐 부담감 없이 즐기기 힘들었습니다. 말은 즐긴다고 해도 실제와는 다르죠. 근데 지금은 마음 편하게 두고 있어요. 사실 목표를 세우는 스타일은 아닌데, 3000승은 현실적으로 어려울 것 같고 2500승은 한번 욕심을 내봐야 하나 생각해보려고요.“ 2500승을 해보겠다가 아니고 생각해보겠다는 말에 좌중에 웃음이 번졌다. 10년에 500승 꼴이어서 페이스를 어느 정도 유지한다면 2500승은 환갑 이후 가능해보인다. 2500승을 올리면 또 한 번 만날 텐데 그 때도 “2000승 했을 때처럼 지금도 계속 하고 있어요”라고 할 것 같다. 서정보 기자 suhchoi@donga.com}
- 2026-11-03
- 좋아요 개
- 코멘트 개
-
연 5%대 금리 미 국채, 매력적 투자 구간 진입[은퇴 레시피]
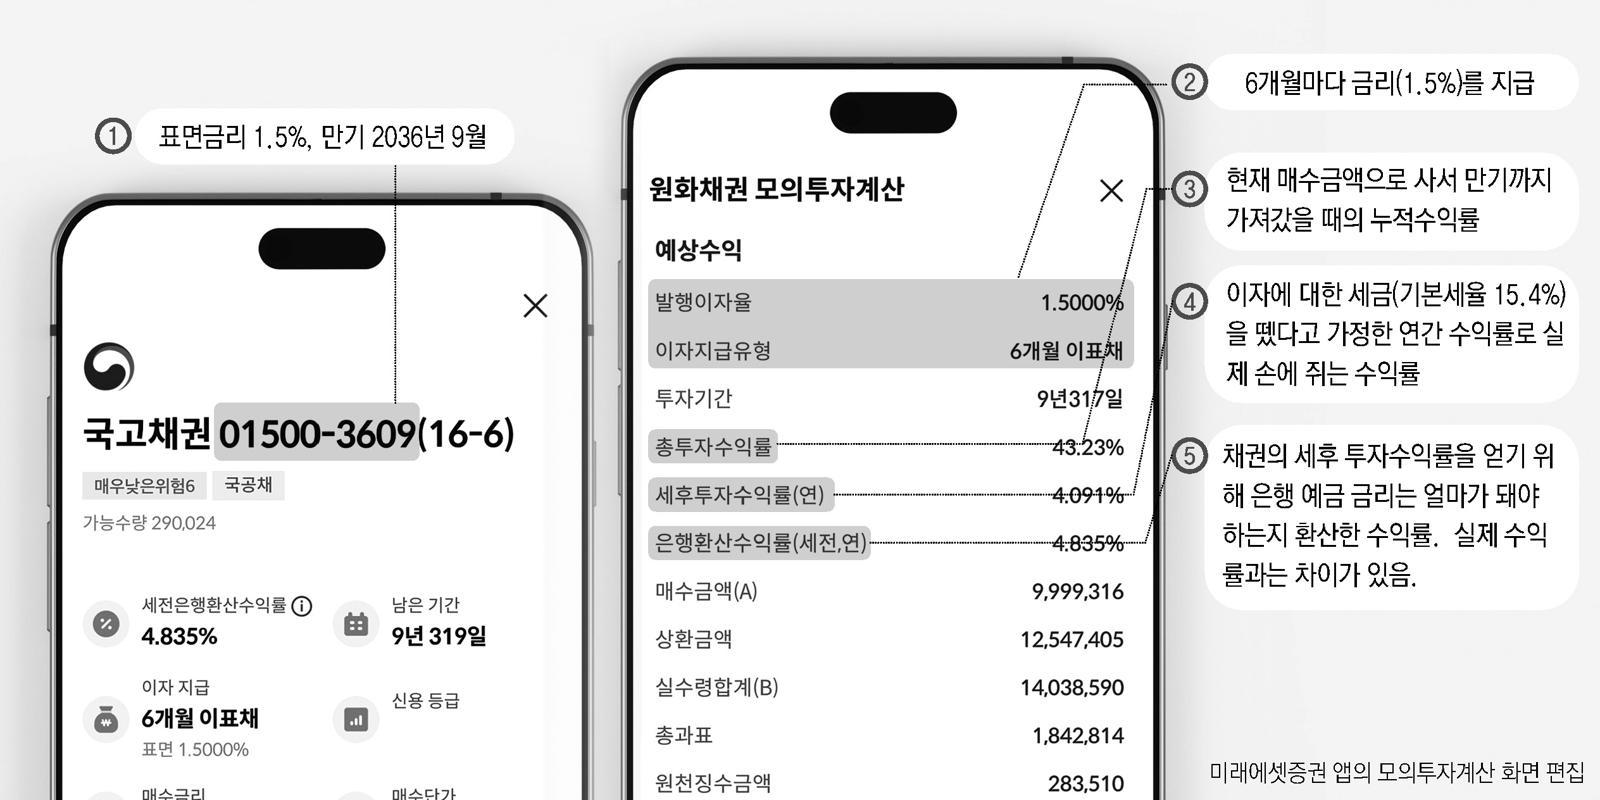
최근 중장기 국채 금리가 미국 연 5%대, 한국 연 4% 중반까지 오르는 고금리 상황이 지속되면서 채권 투자에 대한 관심이 높아지고 있다. 여기에 국내 주식시장의 폭락으로 안전자산에 대한 선호가 두드러진 것도 한몫했다. 국채의 경우 보통 6개월마다 이자를 받으면서 만기 때 원금을 받을 수 있어 은퇴자나 예비은퇴자에겐 안정적 현금흐름을 만들 수 있는 수단이다. 하지만 채권 투자를 낯설어하는 사람들이 적지 않다. 국채를 중심으로 채권 투자의 ABC를 익혀 고금리 시대에 안정적 수익을 내는 방법을 알아보자.● 채권 절세효과, 예금보다 낫다 채권은 예금과 주식의 중간 형태다. 만기가 있고 이자를 주는 건 예금과 같고, 매매가 가능한 것은 주식을 닮았다. 이런 양면성으로 인해 예금, 주식과 달리 금리 변동에 따라 수익률과 가격이 수시로 바뀌어 선뜻 이해하기 어렵다. 대신 제대로 활용하면 예금보다 높은 수익과 절세 효과, 주식보다 안정적 수익 확보 등 장점을 함께 취할 수 있다. 채권투자를 위해선 몇 가지 개념을 알아야 한다. 채권은 정부나 기업이 빌린 돈의 차용증과 같기 때문에 금액과 이자가 정해져 있다. 하지만 채권에 적힌 표면이자(쿠폰)가 곧 수익이 아니다. 시중금리가 변하면 수익률도 따라 변한다. 채권을 발행할 때 아예 금리만큼 할인해서 팔기도 한다. 그래서 만기수익률(YTM)이란 개념이 필요하다. 채권을 만기까지 들고 갔을 때의 이자 수익, 할인 차익 등을 통틀어 계산한 것이다. 금리 주는 방식도 이표채, 복리채, 할인채로 나뉜다. 이표채는 금리를 3, 6, 12개월 등 일정한 간격에 맞춰 준다. 복리채는 이자를 중간에 주지 않고 만기 때 이자의 이자까지 붙여서 한꺼번에 준다. 할인채는 이자가 없거나 아주 적어 이자만큼 할인된 금액으로 판매하는 채권이다. 예를 들면 액면 1만 원짜리 채권을 9500원에 팔고 만기에 1만 원을 주면 대략 5%의 이자를 주는 것과 마찬가지다. 수익률도 세전, 세후, 세전은행환산 등으로 나뉜다. 채권 이자에 대해선 예금과 같이 15.4%(기본세율)를 세금으로 낸다. 세전, 세후는 이걸로 나눈다. 증권사 앱을 보면 보통 세전은행환산수익률이 가장 먼저 등장한다. 이 수익률은 채권의 절세 효과와 관련 있다. 채권의 경우 매매 차익, 할인 차익 등은 비과세다. 따라서 같은 금리를 적용해도 채권의 수익률이 은행 예금 수익률보다 높다. 예를 들어 은행 예금 금리 수익률이 4%이고, 채권 만기 수익률은 표면금리 2%, 할인 차익 2%로 총 4%라고 해보자. 예금 1억 원이면 4%(400만 원) 이자의 15.4%인 61만 6000원을 세금으로 내지만, 채권 1억 원은 할인 차익이 비과세이므로 2% 이자에 대해서만 세금을 낸다. 결국 세금이 절반으로 줄어든다. 세전은행환산수익률은 채권으로 손에 쥐는 세후 수익률을 은행예금으로 똑같이 내려면 금리가 얼마가 돼야 하는지를 보여주는 것이다. 미래에셋증권의 경우 앱에서 원화채권 모의투자계산을 누르면 나오는 세후 투자수익률이 실제 연간 수익률이고, 총 투자수익률은 만기까지 가져갔을 때 실제 수익률이다.(표 참조)● 금리 인상되면 채권 가격은 하락채권 투자할 때 가장 중요하지만 헷갈리기 쉬운 개념은 금리와 채권 가격이 반대로 움직인다는 것이다. 금리가 인상되면 채권 가격이 하락하고, 금리가 인하되면 채권 가격은 상승한다. 금리가 오르면 이자를 많이 주니까 채권 가격은 올라야 하는 것 아니냐는 생각이 들기 쉽다. 현재 내가 금리 연 3%짜리 채권을 갖고 있는데 금리가 4%로 올랐다고 하자. 그러면 3% 금리 채권은 거래가 안 된다. 최신 채권은 4%를 준다는데 3%의 채권을 살 이유가 없다. 3%짜리 채권을 지금 팔려면 매입자에게 4%의 수익이 날 수 있게 채권 가격을 낮춰 할인해야 한다. 금리 상승이 기존 채권 가격의 하락으로 이어지는 이유다. 그러나 채권은 유연한 대응이 장점이다. 채권 가격이 하락해도 채권을 만기까지 들고 간다면 원금+이자를 돌려받을 수 있으므로 매매 손실을 피할 수 있다. 매매하고 싶다면 금리가 올랐을 때 하면 된다. 개인들은 만기보유를 기본으로 채권투자를 하고 매매차익을 덤으로 생각하는 게 편하다.● 한국 국채, 추가 금리 인상 즈음에 투자 채권은 발행 주체에 따라 국채, 회사채 등으로 나뉘지만 안정성 측면에선 국가가 책임지는 국채만한 게 없다. 퇴직용으로 자산을 굴리는 사람들은 높은 수익률보다 안전자산이 더 필요하므로 국채(이표채)를 중심으로 현금흐름을 만드는 투자를 하는 게 좋다. 현재 한국은행이 2번 더 금리를 올려 연말 기준금리가 3.5%에 달할 것이라는 전망이 우세하다. 금리 인상 후인 연말 즈음에 투자를 시작해볼 만하다. 2024년부턴 개인투자용 국채가 출시됐다. 3, 5, 10, 20년물 국채를 개인만 매수할 수 있다. 미래에셋증권 등에서 매달 청약 형태로 살 수 있다. 투자 한도는 1인당 연간 2억 원. 이자는 만기 때 복리로 일시 지급한다. 10월 판매된 10년물은 표면금리 4.51%, 가산금리 0.28%p로 만기 시 세전 수익률이 59.7%다. 연 6%인데 세금 떼면 5% 초반 정도. 최근엔 퇴직연금 계좌에서도 매매가 가능해졌다. 또다른 장점은 이자에 대한 15.4%의 세금을 분리 과세한다는 것. 다만 1년 내엔 팔지 못하고, 이후 중도 해지 시 혜택이 사라진다. 따라서 투자 여력이 있는 금융소득종합과세 대상자나 퇴직연금 내 안전자산 비중을 장기 운용하려는 사람이 눈여겨볼 만 하다. 주택을 살 때 매입하는 국민주택채권도 국채에 속한다. 만기 5년에 표면금리가 1%에 불과해 보통 바로 할인해서 팔아버린다. 그래서 시중에서 할인된 가격으로 살 수 있다. 할인율과 금리를 더하면 세전 수익률은 일반 국채와 비슷하다. 이 채권의 장점은 절세 효과. 세금이 표면금리 1%에 대해서만 부과된다. 나머지 할인 차익은 비과세여서 금리가 높을수록, 즉 할인율이 클수록 비과세 부분이 많아져 세후 수익률은 높아진다. ● 가장 접하기 쉬운 채권ETF 가장 접하기 쉬운 채권 투자다. 일반 ETF처럼 매매할 수 있어 거래의 편리성에서는 으뜸이다. 보통 운용사가 듀레이션(만기에 따른 민감도)을 일정하게 유지하기 때문에 개별채권처럼 만기에 원금을 돌려받는다는 개념은 없다. ETF 보유 채권에서 나오는 이자를 분배금 형식으로 받고, 채권 가격 등락에 따른 매매 손익이 존재한다. 세금 측면에선 개별채권보다 불리하다. 개별채권은 이자에 대해서만 15.4%를 과세하지만 국내 상장 채권ETF는 분배금(이자), 매매 차익 등을 모두 합쳐 15.4%를 부과한다. 해외 상장 채권ETF는 분배금엔 15.4%, 매매 차익엔 22%의 양도소득세를 부과한다. 따라서 채권ETF는 개별 채권을 살 수 없거나 세제 혜택이 있는 절세계좌(연금저축, IRP, ISA 등)에서 투자해야 세금을 줄일 수 있다. ● 미국채, 금리 높아 손실은 제한적 미국 국채 금리는 10년물이 연 5% 안팎을 오가면서 20년 내 최상단 수준에 올라 있다. 1980년대 초반 국채 금리가 20%를 넘었던 예외적 상황을 제외하면 연 5%의 금리는 주식 투자 대비 매력적 구간이라는 평이다. 앞으로 금리가 오른다 해도 상승 폭이 크지 않을 것이라는 전망이 우세하다. 해외 투자는 환율도 고려해야 하는데 현재 1300원대로 내려와 투자 부담도 많이 줄었다. 미 국채는 금리 향방에 대한 시장의 컨센서스가 부족한 상황이어서 당분간은 장기보다는 단기 위주로 대응하고, 장기물은 10년, 20년물 위주로 천천히 분할 매수하는 편이 좋다. 금리가 높은 현 시점에선 손실이 제한적이라는 분석도 있다. 연 5% 금리를 주는 미 국채를 샀다고 가정하자. 금리 변동에 따른 채권 가격의 변화는 장기채일수록 더 크다. 보통 금리가 1% 오르면 미국채 10년물 가격은 8% 떨어진다고 본다. 만약 금리가 1% 올라 가격이 8% 떨어져도 채권 전체의 손실은 3%에 그친다. 왜냐하면 연 5%의 금리를 받아 가격 하락을 상쇄하기 때문. 반대로 1% 내려 가격이 8% 오르면 금리 5%를 더해 13%의 수익을 낼 수 있다. ● 퇴직자를 위한 래더 전략 채권 투자의 어려움은 금리가 어디로 갈지 모른다는 것이다. 금리 변동에 전천후로 대응하기 위해서는 단기, 중기, 장기물을 골고루 섞는 래더(ladder) 전략이 효과적이다. 채권투자 자금이 100이라고 하면 잔존만기가 1∼5년인 채권 등을 균등하게 담는다. 만약 금리가 상승해 채권가격이 떨어지면 만기까지 갖고 간다. 만기로 찾은 자금을 가격이 떨어진 채권에 재투자해 수익률을 올린다. 금리가 하락하면 장기물의 고금리 효과를 계속 가져간다. 매년 만기가 도래하도록 세팅하면 안정적인 현금흐름 창출이 가능해 퇴직연금과 같은 효과를 낼 수 있다.서정보 기자 suhchoi@donga.com}
- 2026-10-31
- 좋아요 개
- 코멘트 개
-
“토종 버거와 농촌 마을의 ‘케미’ 즐기세요”
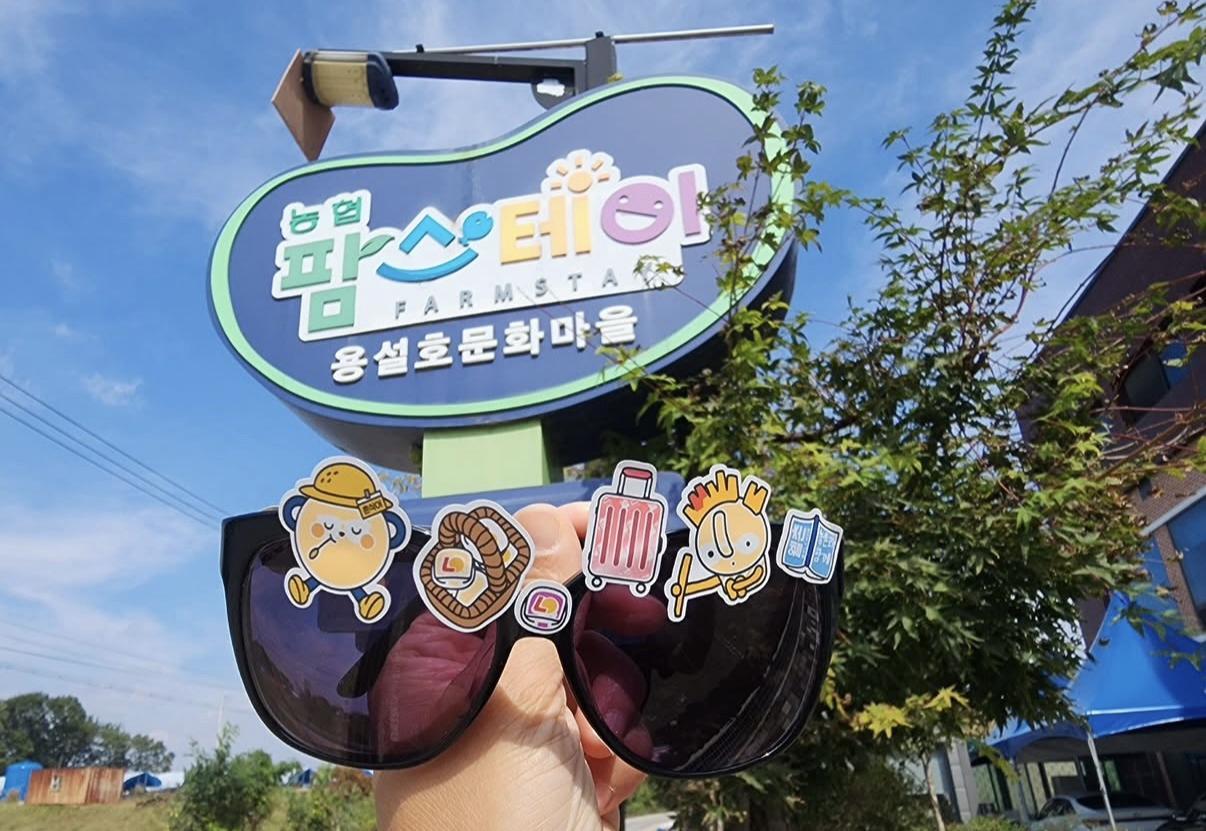
토종 버거 프랜차이즈 롯데리아와 농촌체험휴양마을이 함께 하는 ‘2026 전국 떼닝왕 선발전’이 10월 31일까지 이어진다. ‘떼닝왕 선발전’은 전국 농촌체험휴양마을 27곳과 인근 롯데리아 매장 25곳을 직접 매칭하는 체험형 상생 이벤트. 참여 방법은 간단하다. 우선 고객이 ‘롯데잇츠’ 앱으로 해당 매장에 픽업 주문을 한다. 픽업 시 제공되는 ‘떼리앙X촌식이’ 스티커를 갖고 매장과 연계된 마을을 찾아 마을명이 보이는 입간판을 배경으로 인증샷을 남긴다. 이 사진을 롯데잇츠 앱에 업로드하면 된다. 참여 시 다양한 리워드가 있다. 치즈스틱, 리아불고기, 리아새우세트 등이 증정된다. 또 업로드 시 럭키드로 경품에 자동 응모된다. 추첨을 통해 총 91명에게 LG스탠바이미, 공기청정기, 에어팟프로, L포인트 등을 준다. 이 캠페인은 단순 경품 증정을 넘어 전국의 매장을 활용해 도심 소비자를 농촌으로 직접 유도하는 지역 활성화 모델로 호평받고 있다. 롯데GRS의 농촌 연계 행보는 ‘전국 떼닝왕 선발전’은 물론, 농민들이 직접 재배한 농산물로 신메뉴를 선보이는 ‘선순환 프로젝트’ 활동에서도 엿볼 수 있다. 2025년 시즌1에서는 청년농부 6명에게 수매한 씨감자 50t으로 롯데리아 디저트 ‘못난이 치즈감자’를 선보여 70만 개가 판매됐다. 같은 해 시즌2에서는 경북 영양 청년농부의 고추 4t을 수매해 ‘김치불고기버거’ 2종을 출시해 140만 개를 판매했다. 올봄 시즌3에서는 충남 논산 청년농부에게 딸기 5t을 사들여 엔제리너스 시즌 음료 4종으로 선보였고, 3월 한 달간 3만 잔을 판매했다. 올 하반기 시즌4는 감자 종자를 지원받은 청년농부들과 함께 롯데리아의 새 디저트를 선보일 예정이다. 롯데GRS의 농촌 동행은 2018년 제주 농가에 친환경 커피박 퇴비를 지원하고 한라봉 신제품을 개발하면서 시작됐다. 2021년부터는 경북도청과 업무협약을 체결해 상품성이 떨어지는 ‘못난이 농특산물’을 수매해 엔제리너스 컵과일과 주스로 판매하는 농가 ‘기(氣) 살리기’를 지속하고 있다. 2024년에는 동반성장위원회와 함께 강원도 특산물 ‘다래’를 활용한 시즌 음료를 출시했다. 롯데GRS는 이 같은 프로그램들을 지속한 덕에 동반성장위원회의 동반성장지수 평가에서 2021년부터 최고 등급인 ‘최우수’를 유지하고 있다. 2025년엔 ‘대·중소기업 동반성장 유공’ 중소벤처기업부 장관 표창을 수상하고 서스틴베스트 ESG 평가에서 최우수 등급인 ‘AA’를 획득했다.서정보 기자 suhchoi@donga.com}
- 2026-10-28
- 좋아요 개
- 코멘트 개
-
“인플레 시대 투자는 브라질 달러채-金 등 실물자산”[은퇴 레시피]
“앞으로 3∼5년 간은 끈적한(sticky) 인플레이션의 시대가 될 겁니다.” 신환종 한국투자증권 고문은 연기금 및 기관투자자 자산 전략과 증권사 고객 자산 배분을 제시해 온 베테랑. 14일 만난 신 고문은 “미국을 필두로 각국 정부가 모두 돈을 풀고 있어 인플레를 격화시키고 있다. 1970년대만큼 고율의 인플레는 아니지만 뒷날 2020년대를 ‘인플레의 시대’라고 회고할 것”이라고 말했다. ‘끈적한’이란 의미는 좀처럼 잡히지 않는다 뜻으로 쓴다. 그는 최근 펴낸 책 ‘인플레이션은 누구를 부자로 만드는가’(포레스트북스)를 통해 왜 인플레 시대가 됐는지 설명하고 있다. 대규모 인공지능(AI) 투자로 인한 자원과 노동력 부족, 미중 패권 다툼에 러시아-우크라이나 전쟁, 미-이란 전쟁 같은 지정학적 리스크 심화, 디지털 자산 제도권 편입으로 인한 유동성 증가, 친환경 정책에 따른 비용 확대 같은 인플레를 자극하는 요인들이 중첩되고 있다는 것이다. 인플레 시대에는 화폐가치가 떨어지므로 돈을 받는 사람이 불리하다. 채권자를 비롯해 봉급생활자, 연금 수급자 등이다. 그렇다면 연금으로 현금 흐름을 준비해야 하는 투자자들은 인플레 시대에 어떻게 하면 슬기롭게 자산을 증식할 수 있을까. ● 연 5%대 금리… 미국 장기채 신 고문은 우선 미국 장기 국채에 주목할 필요가 있다고 조언했다. 현재 미국채 10년물은 5%를 넘나들고, 20, 30년물은 5%를 넘어선지 꽤 됐다. AI 투자로 돈 수요가 늘고, 이란 전쟁 비용으로 인한 재정 적자, 미 국채 인기 하락 등이 겹치며 국채 금리 상승세가 꺾이지 않고 있다. 스콧 베센트 미 재무장관이 바이백(장기국채 매입) 등으로 금리 하락을 시도하고 있지만 여의치 않은 상황. 신 고문은 “이자율이 5%대 중반 정도 갈 수 있다”며 “미 정부가 온갖 수단을 동원해 4%대로 낮추려고 하겠지만 내려갔다가도 5% 위로 치고 올라오는 상황이 반복될 것”이라고 전망했다. 다만 6, 7%대로 계속 올라가는 건 어렵다고 했다. 40조 달러 넘는 엄청난 재정적자를 지고 있는 미 정부가 이런 국채 금리를 감당하기 어렵기 때문. 그는 투자자로선 5%대 장기채라면 꾸준히 모아갈만 하다고 했다. “우선 매년 5%대 이자 수익으로 안정적 현금 흐름을 오랫동안 누리고, 4%대로 떨어지면 채권을 팔아 자본 차익도 노릴 수 있습니다. 1980년대 국채 금리가 20%이던 시절 10년물, 20년물을 샀으면 10∼20년간 연 20%씩 이자를 받을 수 있었습니다. 지금은 그런 고금리를 볼 수 없으므로 5%대면 매력적인 수준입니다.”● 한국만의 비과세 자산… 브라질 채권 신 고문은 달러 표시 브라질 채권도 추천했다. 브라질 채권은 한국인만 누릴 수 있는 비과세 자산이다. 김영삼 정부 시절 브라질 정부와 맺은 조세협정 등에 따라 한국과 브라질 어디서도 세금을 매기지 않는다. 채권 수익이 비과세인 만큼 건강보험료나 금융소득종합과세에 미치는 영향은 걱정할 필요도 없다. 현재 브라질 달러채 표면 금리는 약 7% 수준. 그는 “헤알화 표시 브라질 채권은 금리가 2배 가량 높지만 환율 변동에 따른 리스크가 큰 만큼 안정적인 달러채가 좋다”며 “브라질이 국가 부도만 나지 않는다면 이 정도 수익을 주는 채권은 없을 것”이라고 말했다. 그는 자산 배분할 때 브라질 채권을 가장 중심축에 놓아도 될만큼 매력적인 자산으로 꼽았다. ● 1970년대 ‘금의 시대’ 부활 신 고문이 인플레 시대 포트폴리오에 담아야 할 자산으로 추가한 것은 금이다. 금은 1970년대 그리고 2005년 이후 7∼8년 간 올랐고 2020년대 들어 다시 불을 뿜다가 올들어 조정을 받고 있다. 그는 최근 금값 상승에 대해 인플레 헤지(hedge)는 물론 탈달러화 흐름과 지정학적 리스크 확대를 들었다. 특히 우크라이나 전쟁 이후 러시아가 보유한 3000억 달러 규모 미 국채가 동결되면서 급할 때 꺼내 쓸 수 있는 안전자산으로서의 미 국채 위상이 흔들렸다. 중국 브라질 사우디아라비아 등은 미 국채보다 금을 안전자산으로 선택해 매입하기 시작했다. 우리나라를 비롯한 다른 나라 중앙은행들도 최근 금을 계속 사면서 수요를 이끌고 있다. 그는 “금은 국가 차원에서 볼 때 궁극의 안전자산으로 최근 국제 정세에 비춰 보면 수요가 늘 수밖에 없다”며 “인플레 시대에는 대부분의 실물 자산 가격이 오르는데 금이 접근성과 환금성, 안정성에서 가장 뛰어나다”고 말했다. ● 자산 배분은 최악 가정한 분산 필수“그 어떤 자산도 10년 이상 침체에 빠질 수 있다는 것이 역사적으로 증명된 사실입니다. 미국 S&P500도 2000년대엔 10년 간 횡보했어요. 한 자산에 ‘몰빵’하지 않고 분산 투자해야 올 7월 국내 증시 같은 갑작스런 폭락에서 살아날 수 있습니다.” 신 고문은 자산을 지키고 안정적 현금 흐름을 만들어야 하는 연금 투자자에게 자산 배분은 필수라고 강조했다. 그는 “포트폴리오를 짤 때 가장 낙관적인 기대를 하는데, 항상 최악의 상황을 염두에 두고 짜야 한다”며 “연평균 7% 수익이면 만족할 수준”이라고 말했다. 연 7%면 10년에 2배, 20년에 4배 가까운 수익을 올릴 수 있다. 자산 배분의 비중 조절(리밸런싱) 역시 분기나 반기별로 기계적으로 하는 것이 바람직하다고 조언했다. 그는 “금리, 환율을 비롯한 거시경제 환경 변화에 맞추는 것이 좋지만 개인 투자자들에겐 쉽지 않기 때문에 기계적인 리밸런싱이라도 꼭 하길 바란다”며 “중요한 건 ‘더 올라갈 거야’ 같은 예측이 아니라 ‘목표 비중에서 얼마나 벗어났는지’를 보고 명확한 기준에 따라 실행하는 것”이라고 말했다. ● 연금투자자, 연기금 투자 따라 해 보자 연금 투자자들은 자산 배분, 리밸런싱, 환율 대처 등을 할 경우 장기 투자하는 연기금 방식을 유심히 참고하는 것이 필요하다고 그는 강조했다. “환율의 경우 국민연금은 범위를 정해 놓고 그 범위 안에서는 환오픈(위험 노출)을 하지만 벗어나면 환헤지를 합니다. 원달러 환율이 1500원이 넘자 환헤지를 했고, 최근 1300원대 중반이 되자 다시 환오픈을 했어요. 환율이 더 떨어지기는 어렵다고 본 겁니다.” 그는 환율이 단기적으론 반도체 호황 등으로 강세를 보일 수 있지만 장기적으론 성장 동력 약화 등으로 약세 추세를 보일 가능성이 높아 국민연금 움직임을 잘 살펴봐야 한다고 했다. 정부보다 달러 자산을 더 많이 갖고 있는 국민연금은 환율에 민감할 수밖에 없는 만큼 그 움직임을 참고할 필요가 있다는 것이다. 그는 환율의 장기적 약세와 부동산 등에 쏠린 한국인 자산 유형을 감안할 때 금융자산만큼은 70%를 달러 자산으로 갖고 있을 것을 조언했다. 그는 “한국인 자산 중 부동산이 70%를 차지하는 걸 감안하면 금융자산 중 70%는 전체 자산 의 20% 남짓”이라며 “부동산, 월급, 연금 모두 원화 베이스이니까 금융자산만이라도 달러 같은 외화 자산에 비중을 실어야 한다”고 말했다.● 자산은 성장-인컴-방어 등 기능별로 분류신 고문은 자산을 주식, 채권, 대체 자산으로 나누는 전통적 방식보다 최근 연기금이 도입하고 있는 TPA(통합포트폴리오) 방식을 따르는 것이 더 효율적이라고 했다. 보통 주식은 성장 자산, 채권은 안정 자산이라고 해 둘을 섞는 것이 자산 배분의 기본이었지만 요즘은 둘의 보완성이 많이 훼손됐다는 것. 예를 들어 고배당주는 주식이지만 안전자산에 가깝다. TPA 방식은 자산 배분을 자산의 기능별로 다시 구조화하는 것. 주식 중심 ‘성장’ 자산, 국채와 배당주 중심 ‘인컴과 유동성’ 자산, ‘인플레 헤지와 위기 대응’ 자산인 금, 리츠, 인프라 자산으로 분류해 포트폴리오를 짠다는 것이다. 그는 “대체투자의 경우 기관투자자들이 모험자본 투자를 대신해 주는 국민성장펀드와 일반인이 접근 어려운 자산을 투자하는 IMA 계좌 투자도 관심을 가져 볼만 하다”며 “다만 IMA는 세금 문제가 완전히 해결되지 않아 일단 소액만 하고, 성장펀드는 정부가 손실 일부를 보전해 주는 것도 있으니 추가 모집 때 들어가면 괜찮은 수단이 될 것”이라고 말했다.QR코드를 스캔하면 채널A 유튜브 ‘건강IN으로’에 업로드된 인터뷰 동영상을 볼 수 있습니다.서정보 기자 suhchoi@donga.com}
- 2026-09-19
- 좋아요 개
- 코멘트 개
-
“빛으로 어우러진 통영의 밤거리 즐기세요”
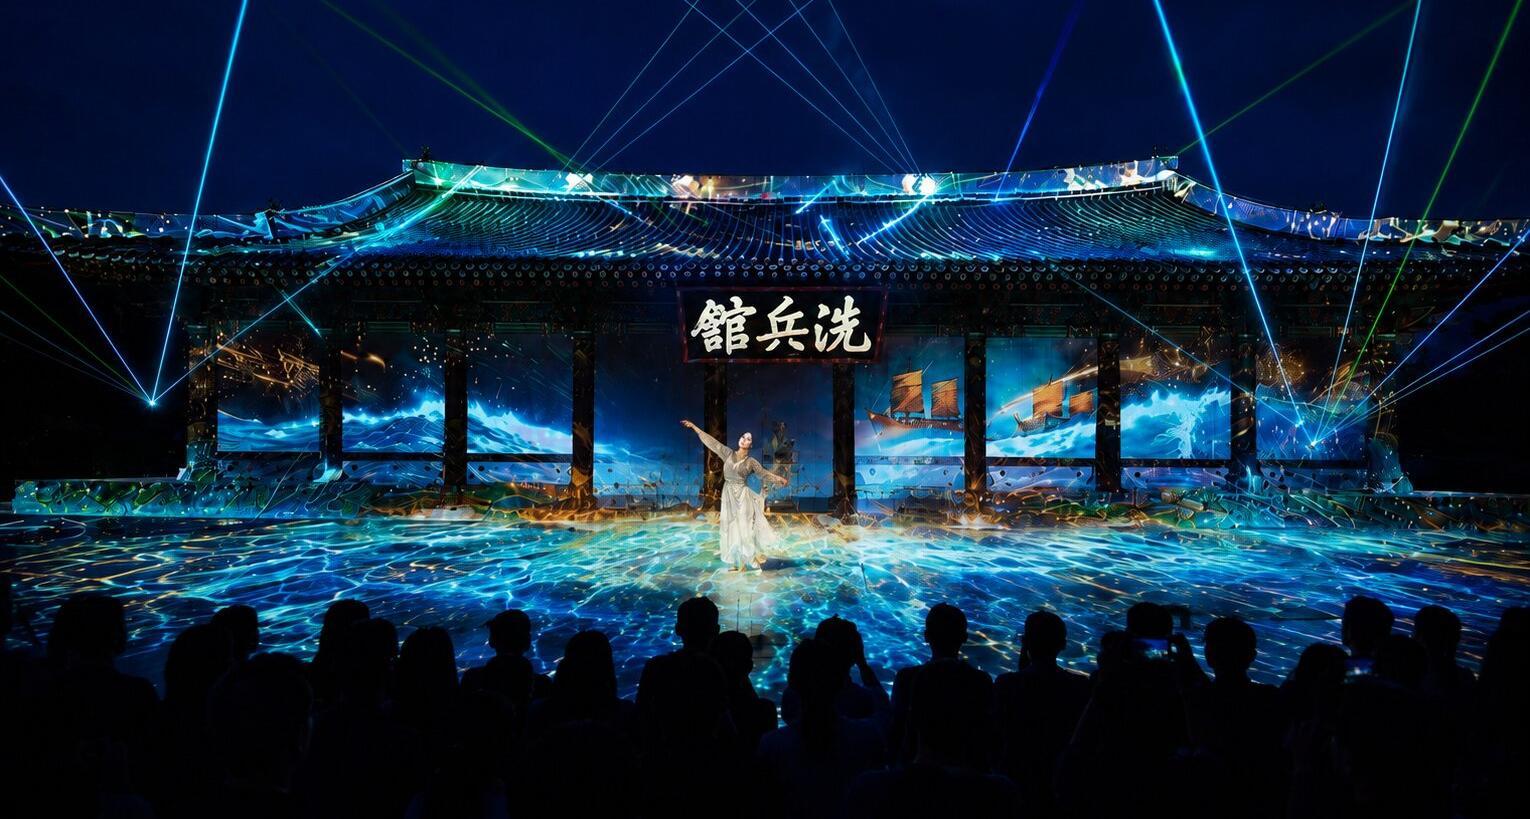
‘경남 통영시’ 하면 무엇보다 이순신 장군, 한산도대첩, 풍부한 해산물 위주의 맛있는 음식, ‘12공방’으로 대표되는 전통 공예 등이 떠오른다. 임진왜란 때 삼도수군통제영이 자리 잡은 통영은 이후 군수품, 진상품 제작의 메카가 되면서 장인정신과 문화예술을 꽃피워 왔다. 통영의 멋과 맛을 하나로 모아 빛과 영상의 축제로 승화시키는 가을 행사가 열린다. 통영시(시장 강석주)는 18일∼10월 11일 ‘2026 국가유산 미디어아트 통영 삼도수군통제영’ 행사를 개최한다. 주제는 ‘통제영, 융성의 시간 그리고 빛의 시대’. 매일 오후 7시부터 9시 반까지 미디어아트를 선보여 통영 시내를 빛이 어우러진 새로운 공간으로 만든다.개막식은 18일 오후 7시 통제영거리 역사홍보관에서 열린다. 개막 공연에서는 국가무형유산인 오광대와 남해안별신굿을 한자리에서 선보인다. 오광대 길놀이가 흥을 돋우고 남해안별신굿과 현대무용을 결합한 공연이 무대를 꽉 채운다. 중간에 ‘빛의 개화’ 세리머니는 국가무형유산 기능 분야 장인들과 함께 진행해 색다른 모습을 선보인다. 전시는 8개 미디어 콘텐츠로 구성된다. 통제영, 망일루, 지과문, 12공방, 백화당, 후원, 운주당, 세병루 등 역사적 건물마다 독특한 콘셉트를 가진 미디어아트를 선보이며 통영의 역사와 문화를 관객에게 전달한다.12공방에서는 전통 장인들의 협업 과정을 미디어아트와 인공지능(AI) 뮤지컬 공연을 결합한 연출로 보여줘 몰입감을 극대화한다. 12공방 야장방에서는 지역 예술인 미디어아트 특별전도 볼 수 있다. 세병관에서는 하이라이트인 대형 미디어 파사드와 인터랙티브 퍼포먼스, 록밴드 카디(KARDI)의 전통 음악이 결합된 메인 공연을 볼 수 있다. 금·토요일과 공휴일에는 미디어아트와 실제 퍼포머가 결합된 라이브 미디어 퍼포먼스도 선보인다. 행사를 총괄하는 김종철 총감독은 “400년 통제영의 역사, 예술로 승화된 12공방 장인정신 등을 빛의 언어로 재조명할 것”이라며 “국가유산의 가치를 높이고 관람객에게 통영의 즐거움을 선사하겠다”고 말했다. 행사와 프로그램 문의는 통영시 관광혁신과 또는 통영문화재단.서정보 기자 suhchoi@donga.com}
- 2026-09-16
- 좋아요 개
- 코멘트 개
-

‘호수 뷰 라운딩에 온천까지’… 시가현에서 즐기는 오감만족 힐링 골프
오사카 교토 여행 시 잠깐 골프를 즐기고 싶다면? 인근 시가현 골프장들이 가성비와 접근성, 만족도에서 뒤떨어지지 않는다. 서울 면적보다 큰 호수 비와코(琵琶湖)로 유명한 시가현에는 골프장이 40여 곳이 있다. 비와코 남쪽의 오쓰시를 중심으로 한 골프장들은 교토에서 차로 30분 안팎의 거리에 위치한다. 번잡한 교토를 잠깐 벗어나면 멀지 않은 곳에서 한가로운 라운딩을 즐길 수 있는 셈이다. 평일 7만∼8만 원이면 점심까지 해결할 수 있어 가성비도 뛰어나다. 시가현에서 가볼만한 골프장 세 곳을 소개한다.>> 명문 중의 명문… 세타(懶田)GC세타GC는 시가현뿐 아니라 일본 전체 골프장 중에서도 명문으로 꼽힌다. 54홀 중 북코스와 서코스는 일본 주요 대회가 개최된 토너먼트 코스로 완성도가 높다. 북코스에선 미즈노클래식, 토토재팬클래식 등이 개최됐고 서코스에선 센추리21 레이디스 토너먼트 대회 등이 열렸다. 일본 내에선 골프장 설계의 거장으로 이름난 이노우에 세이이치(井上誠一)가 북코스와 동코스를 설계했다.무엇보다 일본 명문 골프장들은 한국 골퍼들이 접근하기 어려운 경우가 많은데 세타GC는 현실적 접근이 가능한 곳이다.페어웨이와 그린 관리가 전혀 빈틈없다. 페어웨이 잔디가 한여름에도 빽빽하게 차있어 밟는 순간 부드러운 카펫 위에 있는 느낌을 준다. 그린 빠르기도 한국의 특A급 골프장에 비해 손색이 없다. 일본 골프장에는 아직 디젤 카트가 많지만 여기선 한국처럼 전동 카트여서 승차감이 좋다.북코스는 적당한 높낮이가 있는 구릉형 코스다. 페어웨이가 넓어 호쾌한 드라이버 샷을 즐길 수 있지만 네 홀에 걸쳐 있는 연못과 벙커가 쉽게 공략을 허락하지 않는다. 북코스는 캐디플레이가 기본. 하루 40팀만 받아 여유 있는 라운딩을 즐길 수 있다.가장 먼저 문을 연 서코스는 평탄하고 넓은 페어웨이가 시원하게 펼쳐진다. 티박스에 서면 시야가 탁 트여 드라이버샷에 부담감이 없다. 추가 요금을 조금 내면 카트의 페어웨이 진입이 허용돼 쾌적한 플레이가 가능하다.서코스가 남성들의 힘자랑에 적합한 코스라면 동코스는 매우 전략적 접근이 필요하다. 이 코스엔 아름다운 포대 그린이 많다. 따라서 아이언샷의 정확한 거리감이 공략의 핵심. 상급자 골퍼들이 기술을 마음껏 선보일 수 있는 곳이다.숙박까지 고려한다면 세타CC에서 차로 15분 거리인 비와코 오쓰 프린스호텔을 추천한다. 이 호텔과 세타GC 모두 세이부 프린스 그룹이 운영하는데, 호텔이 비와 호수 바로 옆에 있어 모든 객실에서 비와 호수의 웅장한 경치를 즐길 수 있다.>> 가족과 함께…비와코레이크사이드GC비와 호수의 동쪽 일부를 매립한 비와코레이크사이드GC는 남녀노소 누구나 친근하게 접근할 수 있는 코스다. 실제 일본 시니어 골퍼들이 적지 않게 찾는 곳이다. 북, 중, 남 3개의 코스를 가진 퍼블릭 골프장으로 매립지답게 지형이 고저차가 거의 없이 평탄하다. 거리도 파4의 상당수가 화이트 티 기준으로 300m 전후. 시니어, 여성, 가족들이 편안하게 즐길 수 있다. 대신 연못, 벙커, 도그렉 등의 아기자기한 구성으로 지루함을 덜어준다.북코스는 이곳에서 거리가 가장 긴 코스. 모든 홀의 그린 주변에 벙커가 산재해 정확한 샷이 요구된다. 중코스는 워터해저드와 벙커 등이 곳곳에 배치돼 전략적인 공략을 해야 한다. 5번 홀은 도그렉의 파5 홀인데 거리가 짧아 2온 시도의 유혹을 느끼게 한다. 하지만 그린 앞에 연못을 넘길 수 있느냐가 관건인 곳이다. 남코스는 비와호수와 가장 많이 잇닿아 있다. 난이도가 타 코스에 비해 높지 않아 여성과 시니어 골퍼들에게 가장 적합하다.야간골프(나이트 플랜)도 운영한다. 9홀(하프), 3홀 등 다양한 선택권을 제공해 잠깐 짬을 내 라운딩을 할 수 있는 것도 장점이다. 18홀 라운딩 기준으로 점심 포함 7만 원 대.여기서 비와코대교를 건너면 시가현의 대표적인 온천지인 오고토온천이 있다. 100% 천연 온천수를 제공하는 료칸과 온천호텔에서 숙박하며 골프를 즐길 수도 있다.>> 전망과 가성비 좋은… 히라GC18홀 규모의 히라 골프클럽은 교토에서 차로 10분 거리인 오쓰시 인근에 자리잡고 있다. 일본 최대의 골프장 운영회사인 아코디아골프 소속으로 수준이 보장된 곳이다.코스는 나지막한 구릉 지형을 그대로 활용했지만 전반적으로는 평탄하다. 워터해저드와 그린 주변의 벙커로 난이도를 높이는 요소를 적절히 배치했다. 보기에는 공략이 쉬워 보이지만 은근히 까다롭다. 시가현의 상징인 비와 호수와 영산(靈山)으로 꼽히는 히에이산(比叡山)을 모두 볼 수 있는 전망 좋은 골프장이다.오쓰시 시내에서 차로 20분 거리. 여름 평일에 점심 포함 7만∼8만 원 선이며 성수기인 10월에도 10만 원을 넘지 않는다. 3만 원에 클럽 대여도 가능하다. 아코디아골프 홈페이지에 들어가면 한국어로 손쉽게 예약할 수 있다. 시가현=서정보 기자 suhchoi@donga.com}
- 2026-08-20
- 좋아요 개
- 코멘트 개
-
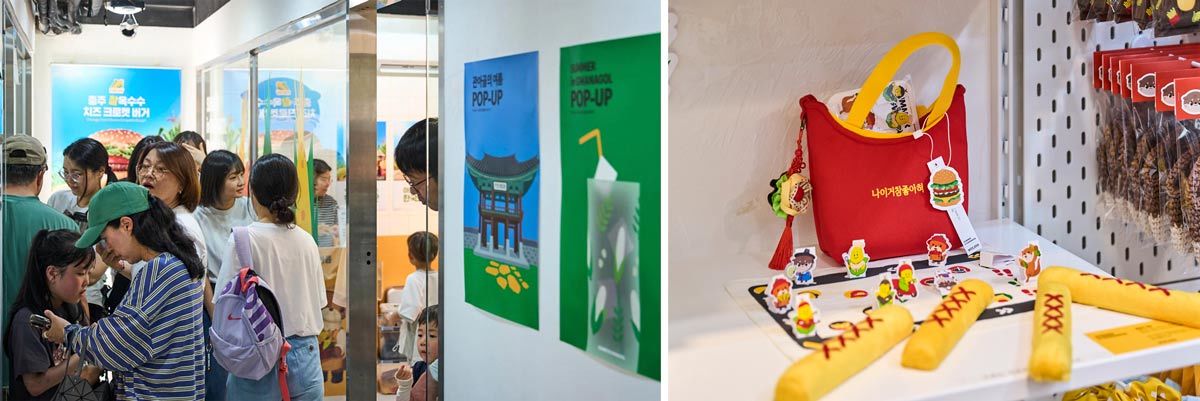
맥도날드가 후원한 충주 ‘영크크’ 팝업스토어 눈길
최근 충북 충주시 원도심 관아골 ‘충주 청년몰’에선 ‘관아골의 여름’ 행사가 열렸다. 이 행사 중 눈에 띈 것은 한국맥도날드가 후원한 특별 팝업스토어. 한국맥도날드는 청년 크리에이터들이 충주 이미지를 담은 로컬 굿즈를 개발할 수 있도록 후원했고, 팝업스토어는 그 결과물이었다. 8일 관아골의 여름 행사를 둘러본 대학생 최모 씨는 “소셜네트워크서비스(SNS) 영상을 우연히 보고 재밌을 것 같아 놀러 왔는데, 생각보다 볼거리가 많았다”며 “맞춤 햄버거 티셔츠는 서울에서도 꽤 알려졌다”고 말했다. 이 팝업스토어는 한국맥도날드가 올해 ‘한국의 맛’ 프로젝트 5주년을 기념해 신메뉴 ‘충주 찰옥수수 치즈 크로켓 버거’를 출시한 충주시와의 협업을 강화하는 차원에서 진행됐다. 한국의 맛 프로젝트는 2021년 ‘창녕 갈릭 버거’를 시작으로 2022년 ‘보성 녹돈 버거’, 2023년 ‘진도 대파 크림 크로켓 버거’, 2024년 ‘진주 고추 크림치즈 버거’, 2025년 ‘익산 고구마 모짜렐라 버거’로 이어지며 좋은 반응을 얻었다. 지역 농가와의 상생을 통해 부가가치를 만드는 대표적 ‘로코노미’(지역을 뜻하는 로컬·local과 경제를 뜻하는 이코노미·economy의 합성어) 프로젝트로 자리 잡았다. 그동안 한국의 맛 프로젝트 메뉴는 3000만 개 이상 팔렸고, 메뉴 제조를 위해 수매한 농산물은 1000t이 넘는다. 임팩트 측정 전문기관 ‘트리플라잇’에 따르면 2021년부터 2024년까지 프로젝트로 발생한 사회경제적 효과는 617억 원에 달한다. 지난해부터는 신메뉴 출시 지역 ‘고향사랑기부제’와 연계한 활동도 하고 있다. 전국 맥도날드 매장 트레이매트(플라스틱 쟁반에 까는 종이로 신메뉴 홍보나 공익 정보, 이벤트 QR코드 등을 담고 있음)에 충주시 고향사랑기부제 홈페이지로 연결되는 QR코드를 삽입해 고객들이 자연스럽게 기부할 수 있도록 했다. 지난달 27일에는 한국맥도날드와 행정안전부가 ‘지역-기업 상생 협업을 위한 업무 협약’을 체결해 지역 경제 활성화를 위해 계속 협업하기로 했다. 이 자리에는 충주시, 경남 창녕군, 진주시 등 한국의 맛 프로젝트에 참여한 지방자치단체 관계자들도 참석했다. 이번 행사를 함께 기획한 충주문화관광재단 상권활성화사업단 민경석 단장은 “맥도날드와 충주시 청년몰 협업은 대기업과 지역 청년, 원도심 상권이 함께 성장할 수 있는 상생 모델을 제시했다”고 말했다.서정보 기자 suhchoi@donga.com}
- 2026-08-12
- 좋아요 개
- 코멘트 개
-

“예비 은퇴자도 주식 비중을 80%로 올리세요”[은퇴 레시피]
연금 투자자들에게 ETF는 필수불가결한 존재다. 연금계좌인 연금저축과 IRP에서 주식 투자를 하려면 개별 종목은 살 수 없고 ETF로 투자가 가능하다. ETF를 잘 이해하는 것은 연금 투자를 제대로 하기 위한 지름길이다. 하지만 대충 개념만 이해할 뿐 ETF를 어떻게 활용할지에 대해 잘 모르는 사람이 의외로 많다. 유튜브에서 ‘이읽남’(ETF 읽어주는 남자)라는 필명으로 활동 중인 김준호 씨는 “ETF 투자를 위해선 보유 종목, 수익률, 세금과 운용 전략까지 알고 들어가는 게 좋은데 겉핥기식으로 아는 분들이 꽤 있다”며 “요즘은 너무 다양한 ETF가 나와 오히려 고르기 힘들어진 측면이 있는데 주변 권유만 믿고 덜컥 샀다가 후회하는 경우가 많다”고 말했다. 김 씨는 한국투자증권, 한국투자신탁운용에서 13년간 근무하다가 지난해 퇴직했고 유튜브 구독자는 현재 12만 명에 달한다. ● 투자 스트레스 줄이기와 분산 효과 김 씨는 ETF의 효용으로 우선 ‘투자 스트레스 감소’를 들었다. 시장 지수를 추종하거나 개별 종목을 함께 묶어 놓았기 때문에 변동성이 개별 종목보다 훨씬 적다는 것. 물론 ETF가 마냥 안정적인 것은 아니다. 보통 수익률만 보고 ETF를 매수하는 사람들이 많은데 이익이 50% 났다면 반대로 50% 손실이 날 수도 있다는 점도 염두에 둬야 한다는 것. 자신은 주가가 떨어지면 힘들어하는 보수적 투자자인데 테마형 ETF가 좋다고 해서 사는 것은 피해야 한다. 그는 가장 기본적인 것만 확인해도 실패 확률을 크게 줄일 수 있다고 했다. “최소한 ETF에 비중 높은 상위 5개 종목이 몇 %씩 담겨 있는지는 확인해야 한다”며 “이름만 보고는 알 수 없는 ETF의 성격이 드러난다”고 말했다. 예를 들어 이름에 ‘배당’이란 단어가 들어가도 실제 종목을 보면 애플, 마이크로소프트 등 빅테크 위주로 들어간 경우가 있다. 흔히 얘기하는 배당주 ETF와는 다르다는 것. ETF의 또 다른 장점은 다양한 조합이 가능해 분산 투자가 잘 된다는 것. 지수형, 성장주, 배당주, 채권형, 금리형, 리츠 등 다양한 자산의 묶음이 가능해 개별 종목들로는 불가능한 조합이 가능하다.● 분산 투자와 리밸런싱의 중요성 7월 국내 증시는 IMF, 금융위기, 코로나 등 경제위기가 닥쳤을 때만 볼 수 있었던 역사적 하락장을 맞았다. 더욱이 반도체 기업 등의 실적이 역사적 최고치에 달한 상태에서 벌어진 하락이라 충격이 더 컸다. 김 씨는 “올해 처음 투자에 입문한 사람들이 많을 텐데 역사적 하락장을 계기로 분산 투자와 리밸런싱의 중요성을 깨달았으면 좋겠다”고 말했다. 국내 시장은 큰 손실을 입은 사람들이 많지만 미국 시장 투자자들은 최근 수익을 챙겼다. 8월 5일 기준으로 S&P500은 신고가를 썼다. 연초에 S&P500이 지지부진한 흐름을 보일 때 한창 뻗어가던 한국 시장으로 넘어온 사람들이 적지 않았다. 시장을 예측하다가 엇박자가 난 셈이다. 김 씨는 “국장과 미장에 골고루 투자하고 자산 간의 비중도 어느 정도 맞췄다면 최근 같은 마음고생은 덜했을 것”이라며 “항상 인간이 예측할 수 없는 상황이 벌어지기 때문에 성격이 다른 상호보완적 ETF를 적절한 비중으로 담는 분산 투자는 필수”라고 말했다. 올 7월 그가 유튜브에서 ‘코스피200이 많이 올라 불안하다면 비중을 줄이는 것도 괜찮다’라는 내용을 언급하자 비난의 댓글이 많이 달렸다. 하지만 최근에는 국내 증시가 급락하자 미국 배당주는 어떤 것을 사야하냐고 문의하는 사람들이 많아졌다고 했다.“상승장이 길어지다 보면 그게 영원할 것이라고 착각하는 사람들이 많아요. 하지만 하락장이 되든 하락조정이 오든 어느 순간 상승은 꺾일 때가 있어요. 이 시점을 우리가 절대 맞출 수가 없으니 상승장에서도 배당주처럼 재미없는 주식을 포트에 담아놓는 거죠.” 그는 포트폴리오를 짠 후 리밸런싱도 필수라고 했다. 만약 올초에 반도체 ETF에 50%, 배당주 ETF에 50%를 투자했는데 반도체가 올라 석 달 뒤에 반도체 60%, 배당주 40%가 됐다면 반도체 10%를 덜어 배당주를 사는 것이다. 실제 모든 패시브 ETF들이 이런 리밸런싱을 한다. 그는 “단기 고점은 아무도 모르기 때문에 그에 맞춰 리밸런싱을 할 수 없다”며 “원칙을 정해놓고 기계적으로 해야 한다”고 말했다.● 배당주 ETF 등 포함하면 리스크 줄어 오랫동안 전형적이고 단순한 분산 투자의 모델은 주식 60 대 채권 40 이었다. 상관관계가 적은 두 자산이 서로 보완 역할을 해 안정적 수익을 낼 수 있다는 것. 하지만 최근엔 주식이 떨어질 때 채권도 같이 떨어지는 등 과거의 공식이 맞지 않는 경우가 많다. “제가 입사하던 2011년에도 은퇴자를 위한 최적의 포트폴리오가 주식 60, 채권 40이라고 했어요. 그런데 그때 은퇴자들과 지금 은퇴자들은 은퇴 후 맞는 상황이 완전히 다릅니다. 우선 수명도 늘고 은퇴 당시 자산도 갈수록 줄어들 가능성이 높아요. 보다 적극적인 투자가 필요합니다.” 그는 주식 비중을 80%로 늘릴 것을 제안했다. “주식형 ETF라고 해서 다 위험한 것은 아닙니다. 어떤 주식들을 담고 있느냐가 중요해요. 주식 80%에 S&P500이나 미국 배당주 등을 넣으면 훨씬 변동성이 낮아져요. 채권형이라 해도 ‘단일종목+채권’의 혼합형 상품은 주식형보다 변동성이 더 커요.” ● 커버드콜도 한 곳 ‘몰빵’은 금물 주식 80%를 담기 위해서 주식 비중이 사실상 100%인 커버드콜 ETF도 유용하게 활용할 수 있다. 전통적인 인컴 자산인 고배당주나 채권에서 기대할 수 있는 수익률은 연 5% 정도. 그는 “자산이 많으면 5%도 충분하지만 그렇지 않은 사람들이 대다수”라며 “수익률을 8% 이상으로 올리려면 커버드콜도 좋은 대안”이라고 말했다. 커버드콜은 아직도 오해를 많이 받는 자산이다. 미국의 QYLD 같은 1세대 커버드콜은 기계적 운용 탓에 상방은 막히고 하방이 뚫려 있는 단점이 고스란히 드러나 자산이 계속 쪼그라들고 있다. 하지만 지금 2세대, 3세대 커버드콜은 이런 단점을 보완해 성장과 인컴을 동시에 추구하고 있다는 것이 김 씨의 진단이다. 은퇴 시장 규모가 우리나라보다 훨씬 큰 미국 시장에서도 JEPI, JEPQ 같은 커버드콜 상품이 투자 대안으로 자리 잡았다. 일정한 현금흐름이 필요한 은퇴자들에게 매력적인 투자 옵션이라는 것이다 다만 수익률에 현혹돼 하나의 커버드콜 ETF에 몰빵하면 안 된다고 당부했다. 자산운용사들이 홍보하는 10%대 후반의 연배당을 주려면 주식시장이 계속 성장해야 한다. 하지만 올 7월 하락장에선 코스피200을 기초자산으로 하는 커버드콜의 월배당이 30%가 줄었다. 그는 “커버드콜도 국내-국외, 지수-성장-배당 등을 골고루 섞어야 월배당이 급격하게 감소하는 사태를 막을 수 있다”고 말했다. ● 완벽한 포트폴리오는 없다처음 투자를 시작하는 사람들은 포트폴리오를 어떻게 짤지 막막해한다. 그는 처음부터 완벽한 포트폴리오를 짜야 한다는 강박관념에서 벗어나야 한다고 했다. “시장에서 항상 정답인 포트폴리오는 없어요. 나에게 맞는 포트폴리오만 있을 뿐입니다. 처음 시작하면 뭐가 나에게 맞는지 모르잖아요. 은퇴계좌에서 일단 S&P500부터 사보라고 해요. 그러다 수익이 더 필요하다 싶으면 나스닥 100을 사고, 여기서 좀 깊게 들어가 반도체 ETF나 빅테크를 사고… 점차 투자의 폭이 늘어나는 과정에서 나만의 포트폴리오를 만들 수 있을 겁니다.” 그는 핵심 자산과 위성 자산을 구별하는 것부터 시작해야 한다고 했다. 핵심자산은 S&P500. 현존하는 주식 시장에서 연평균 10%의 수익률을 안정적으로 주는 최고의 자산이라는 점에서다. S&P500을 일단 30∼40%를 담고, 나머지는 상황과 성향에 따라 변화 가능한 위성 자산으로 삼으라는 것이다. 그는 은퇴 준비를 위해 연금 투자에 발을 내딛는 50대들을 위해 포트폴리오 2개를 제시했다. 주식형은 적극적인 투자자를 위한 것이고, 월배당형은 현금흐름에 주목한 것이다. 월 배당형은 연 8% 이상의 배당을 추구한다. “모델 포트폴리오에서 자신의 성향과 목표에 맞게 적절하게 수정하길 바랍니다. 투자는 수익률을 떠나 그 과정을 스스로 감당하기 어렵다면 바람직한 투자가 아닙니다. 투자가 편안한 일상이 되는 포트폴리오를 만드는 걸 추천드립니다”서정보 기자 suhchoi@donga.com}
- 2026-08-08
- 좋아요 개
- 코멘트 개
-

서울보다 넓은 호수 보며 ‘찰칵’… 매력 있는 교토 옆 매력 있는 곳[서정보 기자의 아트로드]
내 옆에 너무 매력적인 친구가 있다면? 나도 객관적으로 괜찮은데 두드러져 보이지 않는다. 일본 중부 지방 시가(滋賀)현이 그런 곳이다. 바로 옆 친구는 교토(京都). 오버투어리즘(과잉 관광)에 시달릴 정도로 관광객을 빨아들이고 있는 교토 때문에 시가현은 한국인에게 관광지로는 낯선 곳이다. 그러나 시가현은 뚜렷하고 차별화된 매력이 존재한다. 직항이 없어 오사카를 거쳐 들어가야 하는 불편만 빼면 ‘일본 여행지 가운데 이런 곳이 있었어?’라는 반문이 나오게 하는 곳이다.● 바다 같은 호수의 매력매력의 출발은 비와코(琵琶湖·비파호)에서 시작한다. 면적 670km². 일본 최대 담수호다. 서울 면적(605km²)보다 크다. 실제 보면 육지 안으로 쑥 들어온 바다 같다. 이름은 호수 모양이 악기 비파와 닮았다 해서 붙었다. 400만 년 전 형성돼 지각의 침강과 융기를 거치며 현재 모습과 크기로 이뤄졌다. 일본 설화에선 다이다라봇치라는 거인이 후지산을 만들기 위해 삽으로 퍼낸 곳에 물이 고여 만들어졌다고 한다. 이렇게 오래된 이른바 고대(古代) 호수는 바이칼호를 비롯해 전 세계 10여 곳에 불과하다.거대한 호수의 호쾌한 경치를 즐기려면 ‘비와코 테라스’에 오르는 것을 추천한다. 해발고도 1100m의 우치미야마산 정상에 자리한 비와코 테라스는 2016년 7월에 오픈했다. 아찔한 로프웨이(케이블카)를 5분 정도 타고 오른 뒤 조금만 걸으면 탁 트인 호수 풍경이 한눈에 들어오면서 감탄이 절로 나온다.비와코 테라스의 메인은 ‘그랜드 테라스’. 3단 우드데크에서 바라보면 비와코를 정면으로 조망하는 압도적 개방감을 만끽할 수 있다. 특히 테라스 가장자리 수경(水景) 공간이 인피니티 뷰(infinity view·끝없이 펼쳐진 듯한 전망)를 연출한다. 사진 한 방 찍지 않을 수 없다. 날씨가 좋으면 테라스 수경 공간과 하늘, 그리고 호수의 새파란 빛이 하나로 합쳐지고 그 뒤로 아스라이 이어지는 크고 작은 봉우리들이 겹치면서 ‘인생 사진’을 건질 수도 있다. 그랜드 테라스에서 왼쪽으로 가면 있는 ‘노스 테라스’에서는 비와코 북측을 조망할 수 있다. 두 곳의 테라스에서는 비와코 전체 면적의 약 80%를 볼 수 있다.비와코에서는 다양한 액티비티도 할 수 있다. 물놀이를 위한 호수욕장도 여러 곳으로 백사장 길이가 4km에 달하는 곳도 있다. 스탠드업 패들, 카약, 요트를 비롯해 웬만한 수상 스포츠는 다 즐길 수 있다. 여름에는 호수에서 펼쳐지는 불꽃놀이가 압권이다. 올해는 6일 개최된다. 40주년을 맞아 더욱 성대하게 열리는데 드론쇼, 레이저쇼와 함께 1만2000발의 불꽃이 1시간 동안 비와코를 수놓는다. 겨울에는 비와코 테라스가 있는 비와코밸리 같은 스키장이 북적인다. 눈이 드문 간사이 지방에서 시가현은 호수의 영향으로 눈이 많이 내린다. 홋카이도 등 일본 북쪽과는 설질(雪質)이 달라 색다른 매력의 스키를 즐길 수 있다.● 호수 주변 명소들우키미도(浮御堂)는 호수가에 있는 사찰 만게쯔지(満月寺)에서 길이 17m 석재 잔교로 이어져 호수 위에 떠 있는 불당. 헤이안 시대(794∼1185) 승려 겐신이 비와코 주변 산자락에서 호수를 바라보다 밤마다 물속에서 불빛이 빛나는 걸 보고, 찾아 헤맨 끝에 황금색 아미타불상을 찾은 것이 그 기원으로 전해진다. 겐신은 아미타불을 공양하기 위해 불상 1000개를 만들었고, 아미타불이 나온 비와코 위에 우키미도를 세워 함께 모셨다. 우키미도에 들어서면 호수 풍경과 멋스런 소나무, 불당의 조화가 아름다운데 상큼한 바람까지 불어 마음이 푸근해진다.다카시마(高島)시에 있는 시라히게 신사는 인스타그램 사진 명소. 붉은색 도리이가 비와코 수면 위로 높이 솟아 있어 ‘멋지다’는 소리가 절로 나온다. 햇빛과 각도에 따라 다양한 색감과 모습의 연출이 가능해 커플 사진 찍기 좋은 곳. 도리이가 보이는 주변 카페에서 한적한 시간을 즐기는 것도 괜찮다. 히코네(彦根)성도 가볍게 둘러볼 만하다. 메인 건물인 천수각은 아기자기한 매력으로 일본 국보이며, 고양이를 캐릭터로 한 마스코트 ‘히코냥’을 볼 수 있다. 빨간 투구를 쓴 히코냥은 17년 동안 매년 1만 통의 연하장을 받을 정도로 독보적인 인기 캐릭터다. ● 오고토 온천비와코 남쪽 오쓰(大津)시에 있는 오고토 온천은 광활한 호수를 바라보며 즐길 수 있다는 장점으로 유명하다. 교토 시내에서 전철과 차로 15∼20분이면 닿을 수 있어 교토 여행 중 잠시 짬을 내 온천욕을 즐길 수 있다.무엇보다 노천탕을 권한다. 비와코그랜드호텔을 비롯한 온천호텔과 료칸들이 대부분 호수를 바라보는 노천탕을 갖고 있다. 압도적인 전망의 호수를 바라보며 온천욕을 즐기면 가슴이 탁 트인다. 밤에도 좋다. 찰랑찰랑 들리는 호수의 파도 소리, 시원한 바람, 멀리 보이는 불빛 등이 어우러져 세상이 모두 내 것 같은 기분이 든다. 일본 온천지로서는 드물게 일출을 즐길 수 있는 점도 포인트. 이른 아침 노천탕에서 호수 위로 떠오르는 해를 바라보는 감동은 오고토 온천이 아니면 만날 수 없는 감성이다. 오고토 온천의 역사는 9세기로 거슬러 올라간다. 인근 사찰 호코지(法光寺) 경내에 신비로운 물이 끊임없이 솟았는데 환자들이 이 물을 마시거나 바르면 병이 낫는다는 효능이 전해져오고 있었다. 1910년대 수질 조사를 통해 라듐 광천인 것이 확인돼 온천 관광지로 본격 개발됐다. 온천수는 수소이온농도지수(pH) 9.0으로 높은 알카리성. 입욕하면 매끌매끌한 물 느낌이 기분 좋다. 온천을 마친 뒤 별도 화장품을 바르지 않아도 피부의 촉촉함이 유지돼 ‘피부미인의 온천’으로도 불린다. ● 일본 3대 와규 ‘오미규’ 시가현 소고기 명칭인 ‘오미규(近江牛)’는 고베규, 마쓰자카규와 더불어 일본 3대 와규로 꼽힌다. 오미는 시가현의 옛 지명. 400년 전부터 미소 된장을 가미한 소고기가 유명했다. 일본 근대화가 시작된 메이지 시대에 본격적으로 도쿄 등에 출하됐다. 당시 고베항을 거쳐 도쿄로 갔기 때문에 고베규로 취급받기도 했다. 지금 고베규의 높은 인기는 뛰어난 맛과 품질의 오미규가 뒷받침했다고 한다. 와규답게 풍부한 마블링이 특징이다. 오미규 지방은 녹는점이 낮다. 일반 소고기가 40도 전후인데 반해 오미규는 25도 전후다. 입에 넣으면 바로 녹는다. 시가현의 맑은 물과 특별 사료를 통해 꾸준히 품종을 개량해 온 결과라고 한다. 그래서 오미규는 레어로 굽는 것이 가장 맛있고 소화도 잘 된다. 오미규는 전문점 및 호텔, 료칸에서 맛볼 수 있다. 메이지 시대부터 이어진 ‘마쓰키야(松木屋)’ 등이 대표적 맛집으로 손꼽힌다.글·사진 시가현=서정보 기자 suhchoi@donga.com}
- 2026-08-01
- 좋아요 개
- 코멘트 개
-

[횡설수설/서정보]신진서 “AI 바둑의 약점은 완벽함”
신진서 9단이 인공지능(AI) 바둑 프로그램 ‘카타고’와 두 점 접바둑으로 3판을 둔다고 했을 때 바둑계는 ‘한 판이라도 이길 수 있으면 다행’이라는 비관론이 팽배했다. 신 9단이 토로했듯 그도 이 대결 준비 전까지 두 점으로 한 번도 카타고를 이긴 적이 없었다. 신 9단이 대국 시작 전 “2승을 넘어 3승도 노려 본다”고 했지만 결의를 다지기 위한 수사로 들렸다. 17일 1국에선 신 9단의 완패. “그러면 그렇지”라는 반응이었다. 하지만 이틀 뒤 2국에선 신승(4집 반), 21일 3국에서 완승(11집 반)을 거두며 인간의 자존심을 되살렸다. ▷신 9단은 한 달 남짓 준비 기간 동안 바둑 국가대표팀의 도움을 받아 카타고를 이길 비책을 찾기 시작했다. 전략은 ‘마냥 최선의 수를 두지 않는다’였다. 이른바 인공지능이 ‘최선의 다음 수’라고 보는 ‘블루스폿’을 맹목적으로 추구하지 않는 것이었다. 2점 접바둑을 집으로 환산하면 18집이 유리하다. 이 이점을 활용해 블루스폿보다는 승률이 약간 떨어져도 변수를 줄이는 단단한 수를 둔다. 너무 물러서지도, 그렇다고 무리하지도 않는 선을 지킬 수만 있다면 집에서 조금씩 손해를 봐도 마지막까지 2, 3집을 남겨 이긴다는 계산이었다. ▷1국에선 준비한 전략을 쓰지 못할 정도로 초반부터 판을 그르쳤다. 하지만 2국에선 달랐다. 카타고의 무수한 공세에도 신 9단은 참고 또 참았다. 인간끼리의 바둑이었다면 ‘나약한 수’라고 비판받을 만한 수를 신 9단은 처절한 인내력을 발휘하며 두었다. 18집 유리함이 4, 5집까지 줄었지만 바둑판은 좁아졌고 경우의 수는 훨씬 줄었다. 카타고가 불리함을 뒤집기 위해 막판 공세에 나설 때 신 9단은 처음이자 마지막으로 반격하며 유리함을 지켜냈고 승리했다. ▷신 9단은 3국에서 승률 99%를 끝까지 유지하며 완승한 뒤 “AI 바둑의 약점은 완벽함”이라고 했다. 사실 AI는 상대가 누군지 신경 쓰지 않는다. 그저 스스로 계산한 승률 높은 수를 둘 뿐이다. 그러나 이 완벽함 때문에 신 9단 같은 경지에 오른 기사들은 AI 바둑의 패턴을 읽고 수법을 파악할 수 있다. 그에 따라 전략을 세우고 예측하고 대응한다. 상대의 특성에 적응해 유연하게 대응하는 인간만의 장점을 신 9단이 극대화한 것이다. 신 9단이 찾아낸 정답은 ‘완벽한 수’보다 ‘상황에 맞는 수’였다. ▷카타고의 실력은 이세돌 9단과 두었던 알파고 버전과 비교하면 두 점 이상 강하다는 평가다. 이처럼 진화를 거듭하는 AI 바둑을 상대로 인간 바둑도 진화하고 있다. 아이러니하게 AI 덕분에 인간 바둑의 진화 속도가 더 빨라졌다. 신 9단의 승리는 이를 여실히 보여준다. 이 9단은 알파고와의 3국이 끝난 뒤 이렇게 말했다. “이세돌이 진 것이지 인류가 진 것은 아니다.” 이 말은 아직도 유효하다. 서정보 기자 suhchoi@donga.com}
- 2026-07-22
- 좋아요 개
- 코멘트 개
-

연 6~7% 수익으로 월급 대체할 현금 만드는 ‘인컴’ 투자[은퇴 레시피]
최근 한국 주식시장은 역대급 호황장을 맞고 있지만 변동성이 너무 심하다. 하루에도 코스피 지수가 10%씩 등락하고 있어 현기증이 날 정도다. 이번 상승장에 일찌감치 올라탔으면 몰라도 지금 투자를 시작하는 사람들은 들어갈지 말지 망설이게 된다. 특히 은퇴가 가시권에 들어온 50대의 고민은 이만저만이 아니다. 노후를 책임져야 할 퇴직금 등으로 주식 투자를 했다가 폭락하면 한순간에 빈털터리가 되는 건 아닐까. 그렇다고 예금에만 넣어 두는 것은 너무 수익이 적다. 마경환 GB투자자문 대표(57)는 매매 차익보다 이자 배당 수익을 중시하는 ‘인컴(income·고정 소득) 투자’를 제안하고 있다. 지금 50대라면 그동안 키운 자산을 지키면서 월급을 대체할 현금흐름을 차근차근 만들어 나가는 인컴 투자에 나설 때라는 것이다. 서울 여의도 GB투자자문 사무실에서 마 대표를 만나 인컴 투자의 원리와 방법에 대해 들어 봤다.● 자산에서 현금흐름을 만드는 투자“한마디로 인컴 투자는 자산을 사서 차익을 남기는 투자가 아니라 자산을 지키며 현금흐름을 만드는 투자입니다.” 은퇴 이후 근로소득이 사라지거나 줄어들 때를 대비해 주가를 비롯한 자산 가격이 오르기를 기다리는 투자보다 매월, 매분기 현금이 들어오는 시스템을 만드는 게 중요하다는 것이다. 마 대표는 대표적 인컴 자산으로 채권, 커버드콜 ETF, 부동산 리츠나 인프라 투자, 고배당주 등을 들었다. 이자나 배당, 분배금 등의 방식으로 현금을 주는 투자 상품이다. 그는 “근래 국내 주식시장이 활황을 보이니까 지루하고 시시한 투자처럼 여겨지겠지만 경기 변동과 시장 흐름에 흔들리지 않고 꾸준히 수익을 쌓을 수 있어 노후의 든든한 보호막이 될 것”이라고 말했다.● 만기에 ‘원금+이자’를 받는 채권 투자마 대표는 채권을 인컴 투자의 기본으로 삼았다. 하지만 요즘처럼 우리나라를 비롯해 각국이 금리를 올리려는 시기에 채권 투자는 손해 아닐까. 금리가 오르면 채권 값이 떨어진다. “채권 투자는 ‘금리 인하→채권 가격 상승’처럼 채권 가격 변동에 따른 시세 차익을 노리는 경우가 많습니다. 하지만 인컴 투자에선 채권 이자를 정해진 주기마다 받으면서 만기 때 원금과 남은 이자까지 받는 방식을 권합니다. 특히 요즘 국내 3년물 국채 금리가 3%대 후반일 정도로 절대금리 수준이 높아 채권 투자를 하기 좋은 시점입니다. 은행 금리보다 훨씬 낫습니다.” 마 대표는 채권 투자를 어려워하는 초보 투자자들을 위한 방법도 제시했다. 이른바 ‘채권 사다리’ 전략이다. 만기가 1년, 2년, 3년, 4년, 5년 남은 채권을 같은 비중으로 사서 만기 보유하는 것. 매년 원금+이자가 쌓이고 재투자도 가능하다. 만약 도중에 금리가 내려 시세 차익이 많이 발생하면 팔면 된다. 투자 초보자나 소액 투자자의 경우 개별 채권 만기 보유가 힘겹다면 만기매칭형 채권 ETF도 추천했다. ETF 이름에 ‘26-12’처럼 만기 연월이 적힌 만기매칭형 채권ETF는 만기가 같은 채권들을 모아 끝까지 보유한다. 이를 통해 채권 사다리 전략도 쉽게 활용할 수 있다.● 이머징 채권으로 수익률 2배 키운다 국내나 미국 채권 투자만 고집할 것도 아니다. 브라질 멕시코 같은 신흥국 채권은 높은 금리를 주는 경우가 많다. 국내에서도 브라질 채권 투자는 상당히 많이 알려져 있다. 마 대표는 “브라질 채권의 경우 현지 통화(헤알화)로 투자하면 수익률이 연 10%가 훌쩍 넘어요. 그러나 헤알화 환율 변동에 크게 노출될 수 있습니다. 그 대안이 달러 표시 브라질 채권입니다.” 현재 달러 표시 브라질 채권 수익률은 6∼7% 정도. 미국 국채 금리에 브라질 국가 리스크를 더한 금리를 받는다. 헤알화 표시 채권보다는 수익률이 낮지만 대신 안정성이 뛰어나다. 달러로 투자하고, 이자와 만기 원금도 달러로 받아 브라질 환율이나 국내 정세에 영향을 덜 받는다. 달러 통화에 투자하는 효과도 겸할 수 있다. 여기에 한국-브라질 조세 협정에 따라 완전 비과세라는 점도 매력도를 높인다. 마 대표는 “수익률을 조금 높이고 싶다면 달러 표시 채권과 헤알화 표시 채권을 7대3 비율로 섞어 투자해도 된다”고 말했다. 물론 헤알화 환율 변동과 브라질 정부의 신용 부도에 따른 디폴트(채무불이행) 사태가 늘 위험 요소다. 마 대표는 “희토류 석유 철광석 같은 원자재 강국인 브라질은 달러를 벌어들일 수 있는 여력이 충분한 상태”라며 “브라질 금리, 환율, 신용도 등 대부분의 지수가 양호하지만 혹시 모를 위험에 대비해 만기 5년 이내 채권에 투자하는 것을 권한다”고 말했다.● 커버드콜 투자 연 수익률 10%+α 가능 마 대표는 최근 자신의 유튜브 채널 ‘마쌤의 투자학교’에서 커버드콜 ETF를 추천했다. 그는 “증시가 우상향하는데 급변동이 심한 상황에선 커버드콜 ETF가 유망한 투자 대상”이라고 말했다. 커버드콜 ETF는 기초자산에 대한 권리를 매각하는 대신 옵션 프리미엄을 받아 투자자들에게 ‘분배금’ 명목으로 나눠주는 상품. 마 대표가 제시한 자료에 따르면 KODEX200위클리커버드콜의 경우 지난해 분배금과 시세 차익을 합쳐 연 수익률이 70%가 넘었다. 코스피200 지수가 90% 오른 것에 비하면 약간 적지만 준수한 수익이다. 올해도 코스피가 120% 오를 때 커버드콜은 107%까지 따라갔다. “요즘처럼 증시 급등락이 심하면 옵션프리미엄 가격도 오르기 때문에 분배금도 높아집니다. 지수형 커버드콜 ETF의 경우 연 10% 넘는 분배금 수익이 예상되고 시세 차익도 기대할 수 있어 인컴 투자 내에서 주식 투자를 대신할 좋은 수단입니다.” 인컴 투자에서 수익률을 높이는 공격수 역할을 할 수 있다는 것이다. 커버드콜 분배금 수익도 사실상 비과세라는 것 역시 장점이다. 마 대표는 증시가 하락장으로 전환할 때는 큰 손실이 날 수 있으니 조심하고, 분배금이 너무 과도한 것보다 10% 안팎인 것을 추천했다.● 장기적, 안정적 수익 주는 인프라 자산 마 대표는 인프라, 리츠 자산 투자도 인컴 투자의 한켠에 꼭 채워야 한다고 강조했다. 인프라 자산 펀드는 보통 도로나 다리 통행료, 항만 사용료, 터널 이용료, 에너지 시설 수수료 등을 투자자들에게 배당 형식으로 나눠주는 상품이다. 국내에선 맥쿼리인프라와 KB발해인프라 등이 유명하다. 연 수익률은 6∼7% 수준. 정부가 운용하는 자산과 연계돼 있어 안정성이 높다. 리츠는 오피스, 물류센터, 데이터센터, 호텔, 리테일 등 부동산 보유 수익을 배당의 원천으로 삼는다. 다만 금리 상승의 영향을 받을 수 있어 인프라 자산보다는 불안정할 수 있다. 최근 한 리츠 회사의 도산으로 리츠 ETF 가격이 급락하기도 했다. 마냥 안전자산은 아니지만 건실한 리츠 위주로 골라 투자하면 역시 6∼7%의 수익은 어렵지 않다.● 인컴 투자 목표 수익률은 5∼7%마 대표는 연금 목적의 인컴 투자 목표 수익률은 너무 높게 잡으면 안 된다는 점을 지적했다. 그는 “노후 자금은 많이 버는 돈이 아니라 오래 버텨야 하는 돈이기 때문에 현실적으로 세전 연 5∼7%가 적절하다”고 말했다. 연 8% 이상을 추구하려면 고배당주, 리츠, 이머징 채권, 커버드콜 ETF 등 위험자산의 비중을 키워야 한다. 다만 시장이 나쁠 땐 원금 변동도 커진다는 점도 감안해야 한다. 마 대표는 50대 이상 연금 투자자가 쉽게 관리할 수 있는 ‘모델 포트폴리오’를 제시했다.우선 가장 안전한 자산인 채권을 35% 담는다. 국내 채권과 만기매칭형 채권 ETF를 통해 연 3∼4%대 안정적인 이자 수익 확보가 목표다. 달러 표시 브라질 채권 등 이머징 채권은 15% 정도 보유한다. 채권의 안정성을 누리면서도 수익률을 높이는 것이 목표. 마 대표는 브라질 채권을 “채권계의 주식과 비슷하다”고 말했다. 국내 인프라 자산은 20% 담는다. 상황 변화가 있어도 배당이 꾸준한 자산이다. 변동성이 좀 더 큰 리츠와 고배당주는 합쳐서 15% 이내로 보유한다. 마지막으로 주식 시장 상승을 어느 정도 따라가면서 분배금을 받을 수 있는 커버드콜 상품을 15% 담는다. 마 대표는 “6개월마다 시장 상황에 따라 위험자산과 안전자산 비율을 조정하는 리밸런싱을 하는 것이 좋다”고 말했다.서정보 기자 suhchoi@donga.com}
- 2026-07-04
- 좋아요 개
- 코멘트 개
-
50대도 5년간 바짝 모으면 노후 대비 충분[은퇴 레시피]
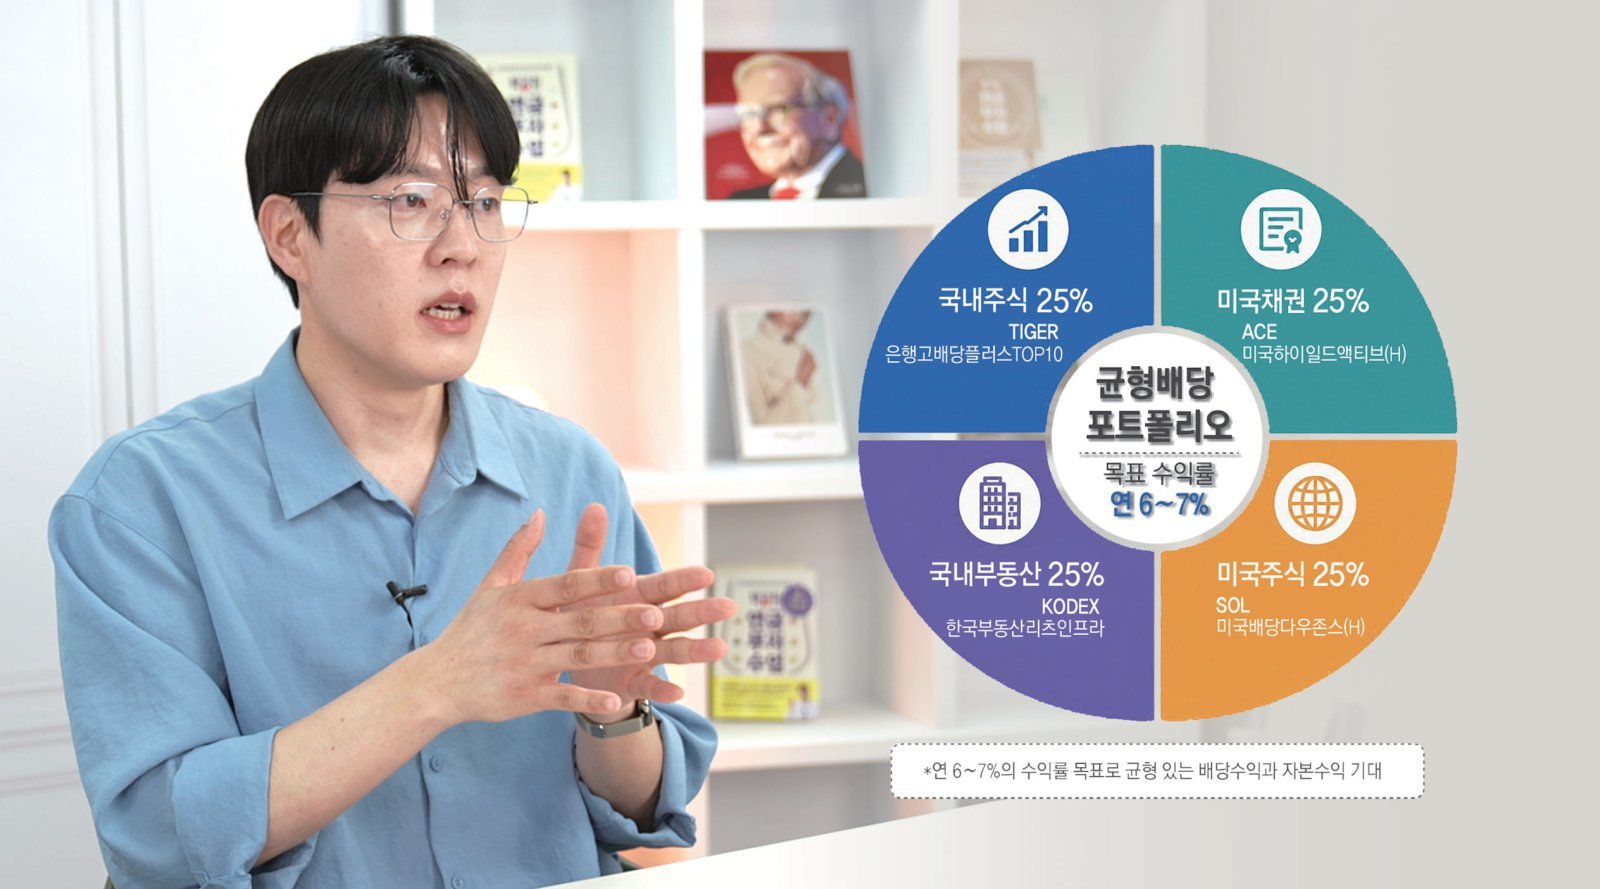
“50대도 늦지 않았습니다. 5년간 바짝 모으면 노후 대비할 시간은 충분해요.”‘연금’ 콘텐츠로 유튜브에서 120만 구독자를 보유한 ‘박곰희TV’의 박동호 대표는 50대에 연금을 준비하면 늦지 않느냐는 질문에 자신 있게 답변했다. 유튜브의 재테크 채널들 상당수가 자극적인 콘텐츠로 구독자를 끄는데 비해 ‘박곰희TV’는 대부분 심심한 콘텐츠들이다. 박 대표는 “원래 연금이 심심한 주제”라며 미소 지었다. “연금 투자는 타이밍 좋게 자산을 매수해 놀라운 초과 이익을 거두는 투자가 아닙니다. 긴 시간을 내 편 삼아 단순하고 반복적인 일을 꾸준히 실행하는 투자입니다. ‘왜 이렇게 쉽지’라는 느낌이 온다면 맞는 방향으로 가고 있는 겁니다. ‘자동적으로’ 투자가 되도록 세팅해 놓은 뒤에는 무관심으로 일관하고 가끔 들여다보는 정도면 충분합니다.” 30∼40대에 연금 투자에 눈을 뜨지 못했다면 50대에는 시간을 내 편으로 삼기가 어렵게 게 느껴진다. 그러다 보니 큰 거 한 방을 노리는 투자를 하다 ‘서울 자가에 대기업 다니는 김 부장’처럼 상황이 더 악화되기도 한다. 박 대표는 5년 동안 힘껏 모으고 이후 추가 투자 없이 10년을 꾸준히 운용한다면 아직도 늦지 않은 시나리오를 제시했다. ● 5년간 자산을 최대한 연금화 우선 해야 할 일은 연금 관련 절세 계좌의 연간 납입 한도를 꽉꽉 채우는 것이다. 첫 번째는 개인종합자산관리계좌(ISA)에 월 167만 원씩 연간 2000만 원을 넣는다. 이렇게 5년을 모으며 투자하면 원금 1억 원에 +α의 투자수익을 만들 수 있다. 5년 뒤 계좌를 해지해 이를 연금 계좌로 옮긴다. 두 번째는 개인형퇴직연금(IRP) 계좌에 연간 1800만 원을 넣는다. 연금저축 계좌 2개에 각각 600만 원, 900만 원씩 넣고 IRP 계좌에 300만 원을 넣는 방법도 있다. 세금 혜택은 같고 혹시 목돈이 필요할 때를 위한 대비책인데 연금만을 염두에 둔다면 IRP 계좌 하나만으로도 충분하다. 박 대표는 이를 ‘자산의 연금화 과정’이라고 했다. 연금 계좌로 투자해 절세와 복리 효과를 누려 자산을 극대화시키는 것과 나중에 연금으로 수령할 때 금융종합과세 대상이 되거나 건강보험료가 크게 오르는 걸 방지할 수 있다는 것이다. “연 3800만 원을 부어야 하니까 부담스러울 수 있죠. 하지만 50대는 평생 수입이 가장 많을 때니까 큰맘 먹고 허리띠 졸라매면 가능할 겁니다. 월급에서만 떼지 말고 예금 등 여윳돈이 있다면 함께 연금화시키면 좋습니다.” 이렇게 원금을 모으면서 연 7%의 수익률로 운용하면 5년 뒤 개인연금 계좌에 2억 원+α를 보유할 수 있다. 이 무렵엔 은퇴가 다가왔거나 은퇴했을 시점이어서 더 이상 투자하기 어려울 수 있다. 그래서 이 자금을 그대로 짧게는 5∼6년, 길게는 10년을 굴리면 연 7%로 굴리면 적어도 65세가 될 때 최소 3억 원 이상을 만들 수 있다. 이때부터는 연 5%(1500만 원, 월 125만 원)씩 인출해도 원금이 유지되거나 매우 천천히 줄어든다. “연금의 3층 탑이 국민연금, 퇴직연금, 개인연금인데 이처럼 개인연금으로 125만 원을 만들면 충분합니다. 요즘 은퇴하는 분들은 국민연금으로 평균 150만 원을 받는 것 같습니다. 퇴직금 1억 원도 연금화시켜 월 50만 원만 만들면 은퇴 후 생활비 월 300만 원은 수월하게 만들 수 있습니다.” 관건은 연금을 타면서도 계속 원금을 유지하는 운용이 필요하다는 것이다. 은행 일반 계좌에 돈을 넣어놓고 월 300만 원씩 인출하는 방식이면 10억 원이 있어도 부족하다. ● TDF 하나로도 자산 배분 가능 박 대표의 시나리오에서 관건은 연평균 7%의 수익률이다. 연 7%는 애매한 수익률이다. 안전성만을 강조해 정기예금 등에만 넣는다면 수익률이 연 3% 정도. 반면 주식에 투자하는 사람들에게는 성에 차지 않는 숫자다. 박 대표는 “수익률이 주량과 비슷한 거 같아요. 한두 잔밖에 못 먹는 사람이 있는 반면 만취할 때까지 먹는 사람들 두 부류가 대부분이고 그 사이에서 적당히는 별로 없어요. 연 7%는 결국 예금보다 몇 %의 수익률을 더 보태자는 건데, 오랜 데이터를 통해 수익률 대비 가장 리스크가 적습니다.” 연 7%는 10년 후 원금의 2배가 되는 수익률로 처음엔 대단하게 느껴지지 않지만 시작할 땐 생각 못 한 목돈을 모을 수 있다는 것. 여기에 운이 조금 따르면 더 높은 수익률도 물론 가능하다. 박 대표는 그동안 책과 유튜브 등을 통해 ‘박곰희 포트폴리오’ ‘균형전략 포트폴리오’ 등 다양한 포트폴리오를 제시했다. 그는 “예금, 주식, 채권, 기타자산 등을 섞은 포트폴리오는 어느 것을 따라 해도 장기적으로 7%에 수렴한다”고 말했다. 그는 이것마저 따라 하는 것이 번거롭다면 TDF를 이용하는 것도 나쁘지 않은 방법이라고 추천했다. TDF 뒤에 붙은 2030, 2035, 2040 같은 숫자는 그해에 은퇴하는 것을 타겟팅한다는 뜻. 그에 따라 포트폴리오를 조정한다. 은퇴 시점이 빠를수록 채권 등 안전자산의 비중이 높고 늦을수록 주식 등 위험자산의 비중이 높다. 박 대표는 “미국의 연금은 60% 정도가 TDF를 활용할 정도로 보편화돼 있습니다. 우리는 연금 역사가 짧아 아직은 보수(수수료)도 약간 높지만 앞으로 TDF가 더 활성화될 겁니다. 일반적 TDF는 기존 펀드를 매수하는 ‘펀드 오브 펀드’ 방식으로 운용합니다. 그러면 한 TDF에 보통 2000개 넘는 종목이 담깁니다. 자산 시장의 변동에 영향을 적게 받으면서 안정적 수익률을 올릴 수 있는 좋은 수단인 셈이죠.” 그는 주의할 사항으로 연금 자금의 경우 변동률이 큰 자산을 지나치게 많이 담는 것을 꼽았다. 수익률을 꾸준히 올리는 것이 플러스, 마이너스로 들쭉날쭉한 것보다 장기 수익률이 좋다는 것이 수많은 데이터로 입증됐다고 했다. ● 주식 고점 부담 줄이는 퇴직금 운용 퇴직금을 회사가 운용해 주는 것을 DB형, 본인 스스로 운용하는 것을 DC형이라고 한다. DB는 안정적이지만 수익률이 낮기 때문에 승진 등으로 월급이 크게 오를 가능성이 낮다면 DC형으로 전환하는 편이 낫다. DC로 전환하면 그동안 퇴직금으로 쌓았던 목돈이 한꺼번에 DC계좌로 들어온다. 지금처럼 주식 시장이 크게 오른 상황에서 새로 DC를 운용하게 된다면 어떻게 하는 게 좋을까. 박 대표는 예적금으로 방치하거나 포트폴리오를 짜느라 고민하다가 시간을 낭비해서는 안 된다고 조언했다. “평균적으로 퇴직금이 억 단위일 텐데 이런 목돈으로 포트폴리오를 구성하려면 주식만 몇천만 원 어치 사야 합니다. 지금 같이 주식이 많은 오른 장에서는 초심자들은 주저할 수밖에 없습니다. 일단 전액 채권을 삽니다. 국채 회사채 등을 골고루 섞어서요. 지금은 채권 가격이 많이 낮아져 있어요. 여기서 나오는 이자 수익을 주식에 투자하는 것이 첫 번째 방법입니다. 다음으론 매월 1/N씩 채권을 팔아 미리 설정한 포트폴리오대로 매수합니다. 이렇게 하면 자금이 방치되는 것을 막고, 주식 고점에 대한 부담을 줄이면서 포트폴리오 수익률을 올릴 수 있습니다.”● 현금도 소중하고 강력한 자산 박 대표는 흔히 놓치기 쉬운 통장 관리 팁도 소개했다. 그는 월급을 받는 은행의 입출금 계좌에서 연금 투자비 및 생활비를 빼고 잔고를 사실상 0원으로 만들도록 세팅하라고 했다. “현금도 중요한 자산입니다. 어디에 맡겨도 연 2%대의 이자를 줍니다. 은행 입출금 계좌은 0.1% 수준에 불과합니다. 2%의 이자 주는 곳도 은행 예금만큼 안전하기 때문에 걱정할 필요 없습니다.” 박 대표는 대표적으로 증권사 CMA 통장을 꼽았다. 언제든 입출금 가능하고 하루 단위로 이자를 주기 때문에 잠시 머물고 가야할 목돈도 여기에 넣어둬 며칠이라도 이자를 챙긴다. 여기서 환매조건부채권(RP)나 발행어음, MMF, MMW 등을 매입하면 대개 연 2%대, 많게는 3% 초반의 이자를 준다. 박 대표의 얘기를 듣다 보면 아무리 소액이라도 한순간도 놀리지 말라는 뜻으로 들렸다. 번거롭다, 생각보다 쉽지 않다 등의 사소한 이유로 소중한 자금을 방치하는 것이 연금 등 자산 관리의 가장 큰 실패요인이라는 것이다. “연금 투자는 패시브 투자입니다. 누가 해도 똑같은 결과가 나옵니다. 오히려 똑똑한 사람들이 스스로의 노력을 가미하려고 하다가 문제가 생깁니다. 연금 투자는 결국 시간과 꾸준함의 싸움이기 때문에 한번 세팅해놓고 저절로 돈이 일하게 하는 것이 정답입니다. 미래는 알 수 없지만 매우 높은 확률로 인생 2막을 열어줄 든든한 지원군이 될 겁니다.”QR코드를 스캔하면 채널A 유튜브 ‘건강IN으로’에 업로드된 인터뷰 동영상을 볼 수 있습니다.서정보 기자 suhchoi@donga.com}
- 2026-05-30
- 좋아요 개
- 코멘트 개
-
오디션 프로로 음원 확보해 연 매출 2배씩 성장
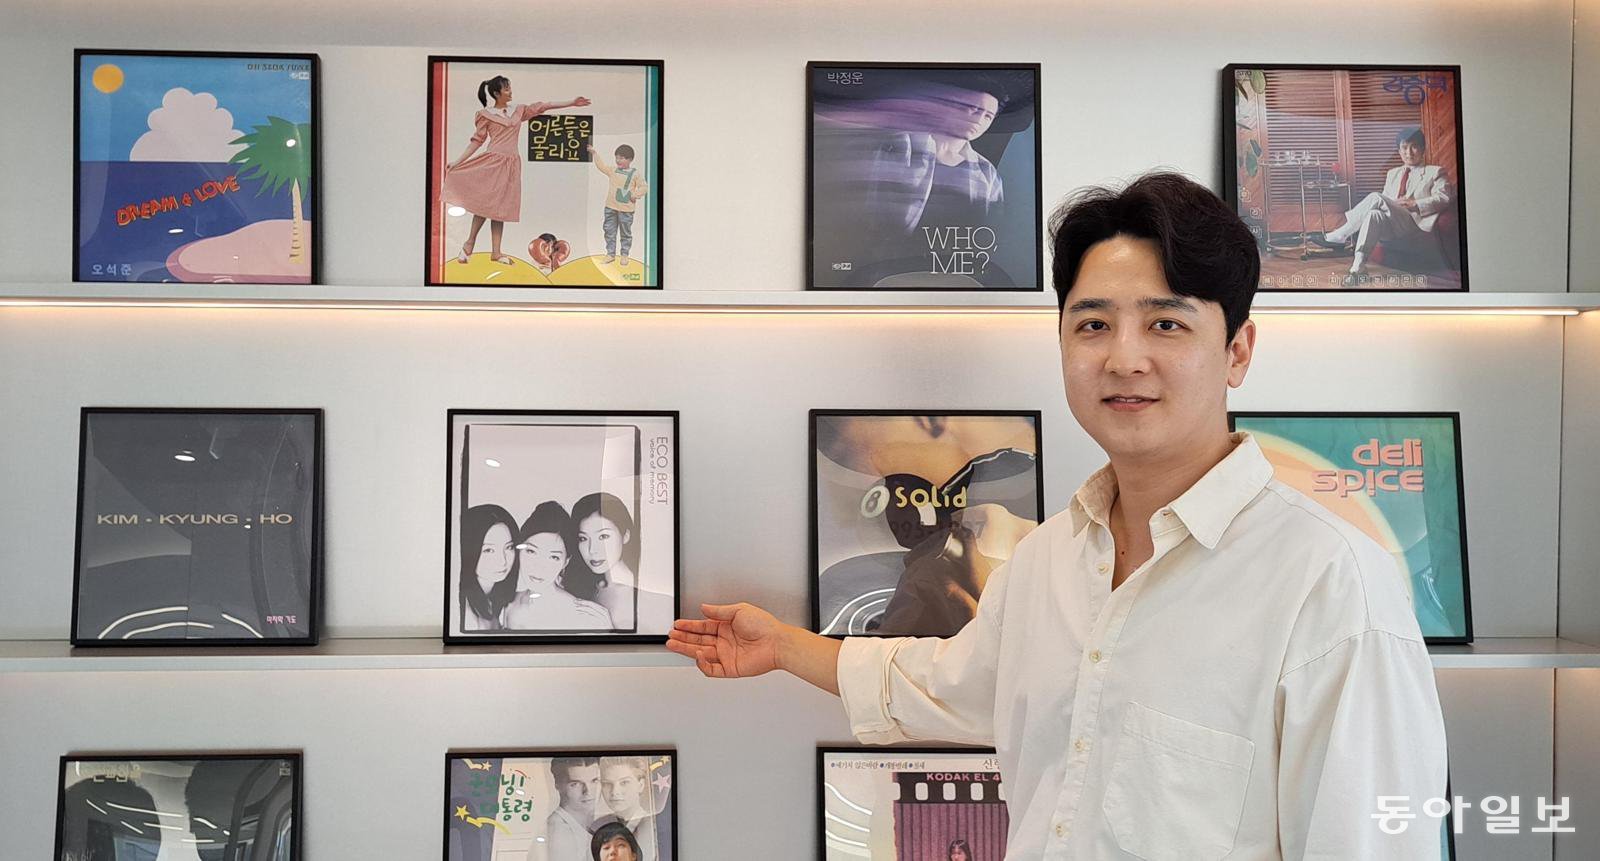
‘외모, 나이 등을 숨기고 가창력과 음악성으로만 승부를 보는 오디션 프로그램.’ 2018년 네이버 V라이브에선 얼굴을 가린 오디션 프로그램 ‘블라인드 뮤지션’이 방영됐다. 대형 기획사나 가능할 것 같은 이 프로그램을 만든 사람은 지금은 ‘켄버스’라는 회사를 세운 서민규 대표. 중앙대 골프학과 출신인 서 대표는 당시 골프 레슨으로 모은 8000만 원을 쏟아 넣었다. 음반 제작 분야에서 오래 활동한 아버지는 반대했다. 이쪽 바닥 일이 험한데 귀한 아들이 뛰어들겠다고 하니 말린 것. 하지만 특유의 뚝심으로 밀어붙인 서 대표는 네이버, 코엑스 등과의 협업을 이끌어 냈고 음원이 특화된 오디션 수입만으로 상당한 매출을 올렸다. 아버지도 아들의 활약을 보고 지금은 든든한 후원자가 됐다. “당시만 해도 방송사가 아닌 온라인으로 방영할 음악 프로그램을 한다는 것이 무모하게 느껴졌을 겁니다. 하지만 홍보 전단지까지 제 손으로 일일이 붙이면서 ‘맨땅에 헤딩’한 결과 인정받을 만한 결과를 낼 수 있었어요.” 이후 이 오디션은 2023년 ‘베일드(Veiled) 뮤지션’으로 이름을 바꿔 온라인동영상서비스(OTT) 웨이브에서 방영되며 성공을 거뒀고, 지난해 11월에는 아시아 9개국으로 확대해 국가별 오디션을 진행했고 한국편은 넷플릭스에 방영됐다. 아시아 9개 나라의 톱3만 따로 모인 ‘베일드컵’은 넷플릭스와 SBS에서 올해 초 방영됐다. “목소리로만 하는 오디션이라 해외에서도 쉽게 제작할 수 있고, 아무래도 음악의 본질인 ‘들려줌’에 집중한 것이 성공 요인인 것 같습니다. 수상자들을 중심으로 올해 하반기에 아시아 투어 공연을 벌일 예정입니다.” 서 대표의 날갯짓은 좀처럼 멈추지 않고 있다. 프로듀서 엘캐피탄과 함께 가상 아이돌 ‘스킨즈(SKINZ)’를 지난해 데뷔시켰다. 지난달엔 첫 미니 앨범 타이틀곡 ‘포이즌 아이비(Poison Ivy)’가 미국 빌보드 ‘팝송 에어플레이 차트’ 40위에 올랐다. 팝송 에어플레이는 미국 160여 개 라디오 방송국 주간 방송 횟수와 청취 데이터를 기반으로 한 순위. BTS, 스트레이키즈 등도 거쳐간 빌보드 차트다. 켄버스는 또 폴킴, 최다니엘, 볼빨간사춘기 등 아티스트도 관리하고 있다. “켄버스는 각 레이블의 직원 관리, 콘텐츠 기획, 매니지먼트, 세무, 법무, 홍보 등을 책임지고, 가수나 배우 등은 창작이나 연기에 전념하도록 해주는 사업 모델도 갖고 있습니다.” 이 같은 지식재산권(IP)과 콘텐츠 제작, 음원 유통이라는 3박자의 시너지를 통해 회사 매출은 매년 2배씩 성장하고 있다. 서 대표의 향후 목표는 글로벌 진출. “베일드 뮤지션으로 일단 가능성을 확인했습니다. 우선 남미부터 시작해 미주 유럽 등 대륙 간 대결을 펼치는 오디션으로 발전시켜 세계가 주목하는 프로그램 포맷으로 키워 나갈 계획입니다.”서정보 기자 suhchoi@donga.com}
- 2026-05-20
- 좋아요 개
- 코멘트 개
-
“디지털자산 발행부터 글로벌 유통까지”
글로벌 금융시장이 디지털자산을 중심으로 재편되는 속도가 빨라지고 있다. 과거 투기적 자산으로 여겨지던 디지털자산은 스테이블코인, 토큰증권(STO), 실물자산 토큰화(RWA) 등을 매개로 제도권 금융 인프라와 결합하고 있다. 한화투자증권은 지난해 10월 디지털자산 전문증권사를 표방하며 시장의 구조적 변화에 대응하기 위해 디지털자산리서치팀을 신설해 운용하고 있다. 디지털자산리서치팀은 디지털자산의 가격을 분석하는 수준에 그치지 않고 전통적 금융시스템과 연결된 새로운 자산군으로 바라본다. 따라서 리서치 주제를 개별 디지털자산 자체보다는 정책과 제도의 변화, 시장의 흐름과 전망 등을 최우선 고려해 선정한다. 투자자들이 특정 자산에 매몰되지 않고 더 넓은 시야로 디지털자산 시장을 조망할 수 있도록 길잡이 역할을 하려고 하는 것이다. 디지털자산리서치팀이 발간하는 ‘월간 디지털자산 시장 동향’ 자료나 ‘RWA Weekly’에서 유럽의 암호자산시장법(MiCA), 미국의 스테이블코인 감독체계 구축 등 각국의 정책과 제도 변화를 심층적으로 다루고 있다. 특히 스테이블코인이 자금 이동과 유통의 핵심 인프라로 자리 잡을 것으로 보고 분석을 확대하고 있다. 디지털자산 ETF, 금융자산을 대신 보관 관리해 주는 커스터디(Custody) 서비스, 디지털자산을 기반으로 한 중개·운용 사업인 프라임 브로커리지 등 인프라 구축이 시장에 어떤 영향을 미치는지 다룰 예정이다. 한화투자증권은 지난해 12월 경영전략회의에서 ‘Global No.1 RWA Hub’를 비전으로 공식 선포했다. RWA는 블록체인 기술을 활용해 채권, 주식, 부동산 등 실물자산을 토큰화하는 것을 의미한다. 디지털자산리서치팀은 다소 생소할 수 있는 RWA 시장에 대한 이해도를 높이고 특정 기술이 실제 자본시장과 어떤 접점을 만드는지에 초점을 맞추고 있다. 기술 언어를 전통적 금융의 언어로 바꿔 투자와 사업 관점에서 실질 가치를 판단할 수 있도록 돕는다. 디지털자산리서치팀 최윤영 팀장은 “디지털자산이 자금의 이동, 결제, 정산 방식에서 변화를 만들고 있다”며 “자산의 발행부터 글로벌 유통까지 아우르는 독자적인 디지털 금융 생태계를 구축하겠다”고 말했다.서정보 기자 suhchoi@donga.com}
- 2026-04-29
- 좋아요 개
- 코멘트 개
-
세금 걱정은 덜고 월 배당은 따박따박[은퇴 레시피]
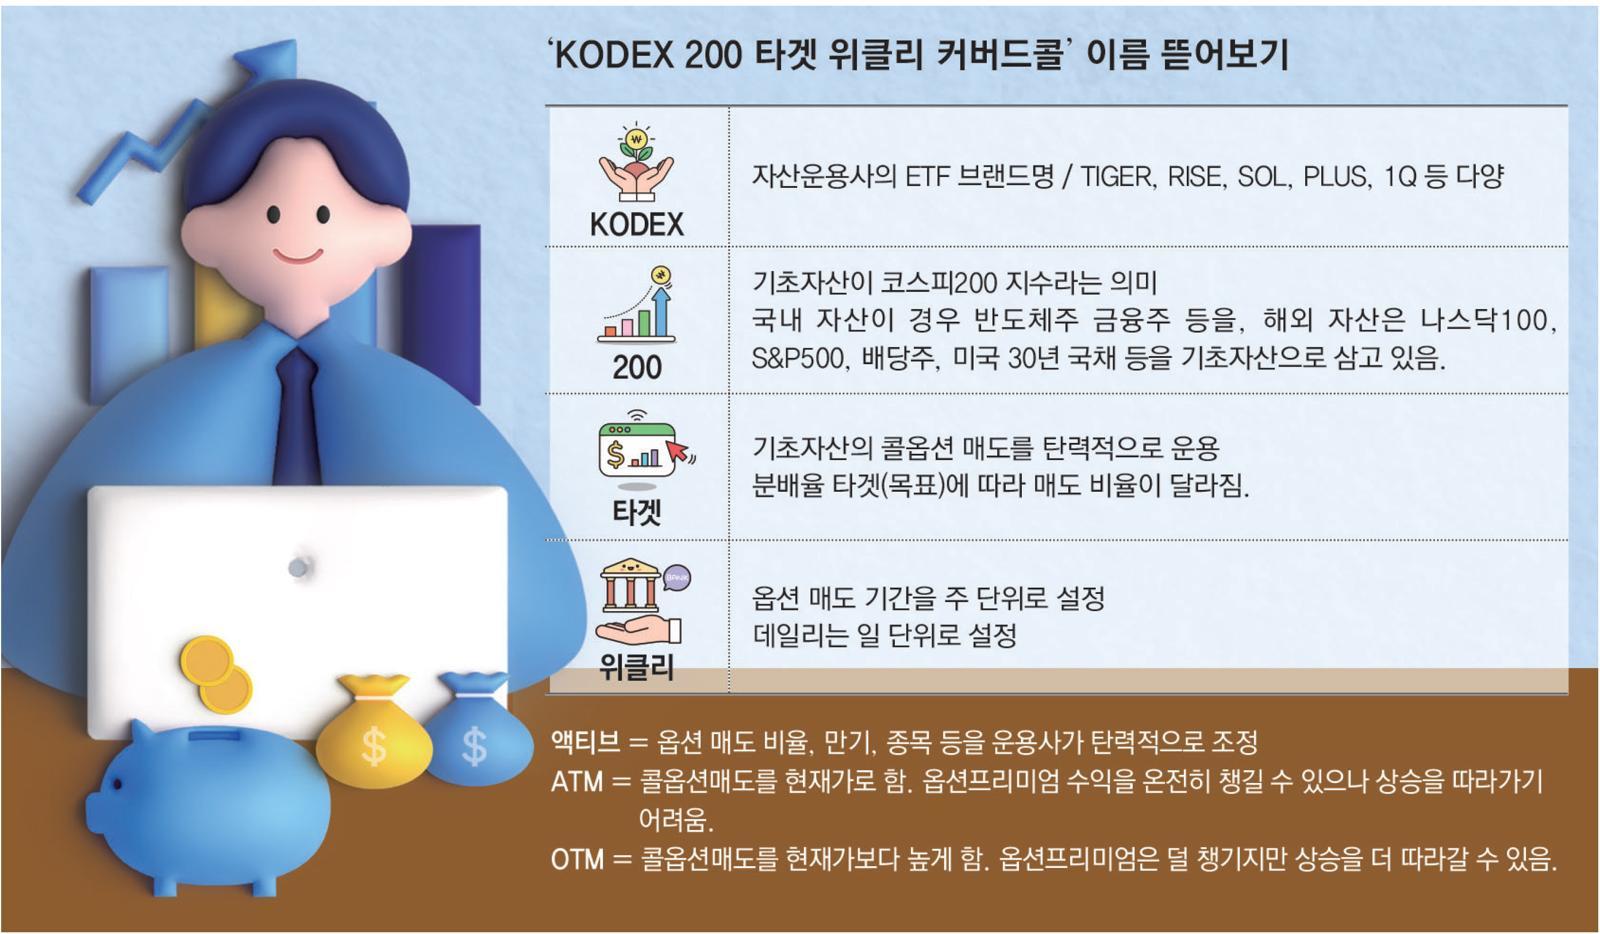
은퇴를 앞둔 사람들의 가장 큰 걱정은 월급이라는 고정 수입이 사라지는 것이다. 매달 생활비 만들기가 만만치 않은데 국민연금은 받을 시기가 아니고 개인연금은 충분치 못하다. 은행 이자가 2, 3%대에 불과한 상황에서 연 10%대 중반 수익금을 매달 나눠 준다는 상품이 있다면 눈길이 가지 않을 수 없다. 커버드콜 ETF(이하 커버드콜)가 그 주인공이다. ‘어떻게 이렇게 높은 수익을 매달 줄 수 있는 것일까’ 의문이 들면서도 은퇴자들에겐 돌파구를 찾은 듯한 느낌을 준다. 하지만 수익만 보고 무작정 투자해선 안 된다. 소중한 노후자금을 투자하는 만큼 어떤 원리와 방식으로 운용되는 ETF인지 상세히 알고 투자해야 후회가 없다.● 상승 수익 포기 대신 분배금 받아 지난해 말 기준 국내 상장된 커버드콜은 52개. 순자산총액은 15조 원이었다. 이달 10일 기준으로는 54개. 순자산은 20조 원으로 약 33% 증가했다. 같은 기간 개인투자자 커버드콜 순매수 규모는 3조4000억 원이며 국내 ETF 시장 규모는 297조 원에서 393조 원으로 32% 상승했다. 커버드콜이 ETF 시장 성장의 한 축을 담당하고 있는 것이다. 커버드콜의 기본 원리는 보유하고 있는 기초자산에 대한 옵션을 매도하는 것이다. 기초자산은 코스피200 지수, 나스닥100 지수, 미국 국채 등이다. 커버드콜은 이 기초자산 가격이 상승할 가능성을 다른 사람한테 팔고(콜옵션 매도) 대신 일정한 대가를 받는 것이다. 예를 들어 자산운용사 A가 보유한 기초자산 현재가가 100원이라고 하자. A는 B에게 일정 기간 뒤에 기초자산을 현재가인 100원에 살 수 있는 권리를 팔고 대신 일정한 대가, 즉 옵션프리미엄을 받는다. A는 기초자산 가격이 오르든 내리든 일단 옵션프리미엄만큼의 돈을 확보한다. A는 옵션프리미엄을 바탕으로 투자자들에게 월 분배금을 지급한다. A 입장에선 이 거래가 늘 이득일까. 꼭 그렇지만은 않다. 옵션프리미엄이 100원의 5%인 5원이었다고 해 보자. 가격이 10% 상승해 110원이 됐다면 B는 약속대로 기초자산을 A로부터 100원에 사서 시장에 110원에 되판다. B는 옵션프리미엄을 빼고 5원의 이득을 얻었고, A는 옵션프리미엄 5원은 챙겼으나 상승분 10원을 온전히 누리지 못한다. 20%가 올라도 A는 5원 밖에 챙기지 못한다. 반대로 10% 하락한다면 B는 매수 권리를 포기한다. B 입장에선 10%가 내렸는데 수수료 5%만 포기해 손실을 축소한 셈이고, A도 5% 옵션프리미엄을 받았기 때문에 10% 하락을 5%에서 막게 된다. 하지만 하락폭이 더 크다면 A는 손실을 5%만 축소했을 뿐 고스란히 떠안게 된다. 커버드콜은 대체로 완만한 상승장이나 횡보장에서 빛을 발한다. 주가 변동이 옵션프리미엄 가격 이내라면 옵션프리미엄에서 상승분이나 하락분을 뺀 만큼 이익이다.● 시장 상승을 일부 따라가도록 진화 분배금을 받는 대신 상승은 제한되고 하락은 대부분 감내해야 하는 커버드콜 특성은 약점으로 인식됐다. 시장이 상승하는 시기에는 따라가지 못하고, 시장이 빠질 때 비슷하게 빠졌다가 반등하더라도 회복이 더뎠다. 옵션프리미엄이란 푼돈 챙기다가 정작 큰돈을 못 벌거나 더 토해 내야 한다는 것이다. 하지만 최근에는 이런 단점을 극복하는 방식의 커버드콜 상품이 속속 등장하고 있다. ETF 이름에 ‘타겟’이 들어간 경우가 대표적이다. 연간 목표(타겟)로 하는 분배율에 필요한 만큼만 콜옵션을 매도하고 나머지 자산에는 커버드콜 전략을 쓰지 않는다. 시장 상황에 따라 콜옵션 매도 비중을 신축적으로 조정하는 것이다. 예를 들어 기초자산 100% 중 30%에 대해서만 분배금을 받기 위한 콜옵션 매도를 하고 나머지 70%는 그대로 들고 가는 것이다. 이 경우 70%의 기초자산은 시장 상승분을 그대로 따라가기 때문에 상승장에서 소외되는 단점을 어느 정도 극복할 수 있다. 옵션 매도 기간도 월 단위에서 주 단위, 일 단위로 줄여 옵션프리미엄을 최대한 확보한다. 기간이 짧은 만큼 옵션프리미엄을 여러 번 챙길 수 있다는 게 장점인데, 옵션 갱신 비용 등도 늘어나 기대한 만큼 수익률이 나오지 않을 수 있다.● 매달 따박따박 꽂히는 현금 분배가 매력 현재 국내 상장 커버드콜 중에 가장 큰 순자산 규모를 유지하는 것은 KODEX 200타겟위클리커버드콜 ETF다. 콜옵션 매도를 시장 상황에 따라 조정해 단점을 보강했다. 2024년 12월 상장 이후 22일 현재 순자산 4조5300억 원, 올해 개인 순매수가 1조3000억 원에 달한다. 목표 분배율은 옵션프리미엄 연 15%와 보유 중인 코스피 200 개별 종목의 연간 배당률 2%를 더해 연 17%대(월 약 1.4%)를 기대한다. 삼성자산운용 자료에 따르면 상장 이후 목표한 분배율 월 1.4%를 꾸준히 지급하고 있다. 만약 1억 원을 투자해 지난해 4월부터 올 3월까지 1년간 보유했다면 연간 세전 2179만 원(월 평균 약 180만 원)의 분배금을 받을 수 있었다. 여기에 주가 상승에 따른 수익도 원금의 70%에 달했다. 연간 분배금까지 더하면 총수익은 90%가 넘는다. 물론 이런 기록적인 성과는 코스피가 같은 기간 130% 상승한 덕분이다. 이처럼 타겟 방식의 커버드콜은 옵션프리미엄을 통해 매달 안정적인 현금 흐름을 만들고, 지수 상승 수익도 따라갈 가능성이 높다는 게 장점이다. ● 일반 배당보다 훨씬 낮은 세금이 매력적 커버드콜의 또 다른 매력은 바로 절세 측면이다. 커버드콜의 세금은 분배금(옵션프리미엄과 배당) 수익, 매매차익에 대해 부과될 수 있다. 하지만 국내 자산 커버드콜의 경우 분배금의 대부분을 차지하는 옵션프리미엄이 비과세다. 기초자산의 보유한 종목에서 받은 배당금은 배당소득세 15.4%를 내는데 분배금에서 차지하는 비중이 대개 10∼20% 선에 불과하다. 만약 금융소득종합과세 대상 기준인 연 2000만 원을 커버드콜 분배금으로 받았다고 해보자. 일반 배당금이라면 배당소득세율 15.4%인 약 308만 원을 내야한다. 하지만 분배금은 총액 2000만 원에서 10∼20%인 200만∼400만 원에 대해서만 15.4%의 세금이 부과돼 30만∼60만 원만 내면 된다. 커버드콜 분배금을 받으면 세금도 낮고 금융소득종합과세 대상자가 될 걱정도 크게 덜 수 있다. 매매 차익에 대한 세금도 사실상 무의미하다. 원래 커버드콜은 ‘기타ETF’로 분류돼 매매차익에 대해 15.4% 세금을 내야 한다. 이 세금을 어떻게 내는지 이해하려면 보유기간과세, 과표기준가 같은 개념을 알아야 한다. 하지만 결론만 얘기하면 매매차익에 대한 세금은 무시해도 될 정도로 미미하다. 하지만 기초자산이 나스닥, S&P500 같이 해외 자산인 커버드콜은 다르다. 분배금과 매매 차익 모두에 대해 배당소득세 15.4%를 내야 한다. 해외 자산 커버드콜의 경우 연금계좌나 개인종합자산관리계좌(ISA)에 담아 과세 이연과 저율과세 혜택을 받아야 세금 면에서 유리하다. 국내 자산 커버드콜은 일반계좌, 해외 자산 커버드콜은 연금계좌나 ISA에서 굴리는 것이 효율적이다.● 높은 분배율에 현혹되면 안 돼 커버드콜이 많이 진화했지만 파생 전략을 쓰고 상방보다는 하방이 뚫려 있어 여전히 위험한 상품이다. 지난해 같이 꿩(매매차익)도 먹고 알(높은 분배금)도 먹는 상황은 예외적이다. 높은 수익률은 높은 위험률과 동의어다. 상장한 지 그리 오래되지 않아 장기 성과가 검증됐다고 보기도 어렵다. 커버드콜을 제한적으로 활용하는 게 위험을 줄이는 길이다. 커버드콜은 은퇴기에 그동안 확보한 자산을 활용해 현금을 고정적으로 받고 싶은 사람을 위한 상품이어서 장기간 자산을 불려 가야 하는 20∼40대에게는 메리트가 크지 않다. 원금 손실이나 상승 제한 위험 외에도 타겟(목표) 분배율이 미달할 수 있는 위험이 있다. 콜옵션 매도로 옵션프리미엄을 얻으려면 매수자가 높은 가격으로 사 줘야 한다. 하지만 시장 변동성이 현저히 낮아져 옵션프리미엄이 낮아질 경우 목표치만큼 분배율을 달성할 수 없게 된다. 또 분배금은 ETF 가격에 분배율을 곱한 것인데 ETF 가격이 떨어지면 분배율은 같더라도 분배금이 줄어들 수 있다. 본격적인 하락장이 오면 분배금 하락을 겪을 수 있다. 무엇보다 분배율만 보고 현혹되면 안 된다. 분배율은 목표치일 뿐 보장되는 것이 아니다. KODEX 200타겟위클리커버드콜 ETF와 비슷한 미래에셋자산운용의 TIGER 200타겟위클리커버드콜은 타겟 분배율을 7%로 잡고 있다. 코스피200의 연평균 상승률인 8%를 넘는 분배율은 지속가능성이 떨어진다는 것이다. 분배율은 절반 미만이지만 그만큼 옵션 매도를 덜해도 되기 때문에 KODEX 커버드콜보다 지수 상승을 따라가기 쉽다. 두 커버드콜의 매매 수익율과 분배율을 합한 총수익율은 거의 비슷하다. 현 시점에선 매달 현금이 더 필요하면 KODEX를, 상승에 초점을 맞춰 원금을 더 키우고 싶으면 TIGER를 택하면 된다. 특정 기초자산의 하락 같은 문제가 생길 때를 대비해 기초자산이 다른 커버드콜에 분산 투자하는 것도 방법이다. 포트폴리오에서 커버드콜 비율을 정한 뒤 국내-국외 혹은 성장-배당 등 기초자산이 다른 2개 이상 커버드콜을 고르면 위험도를 낮출 수 있다.서정보 기자 suhchoi@donga.com}
- 2026-04-25
- 좋아요 개
- 코멘트 개
-
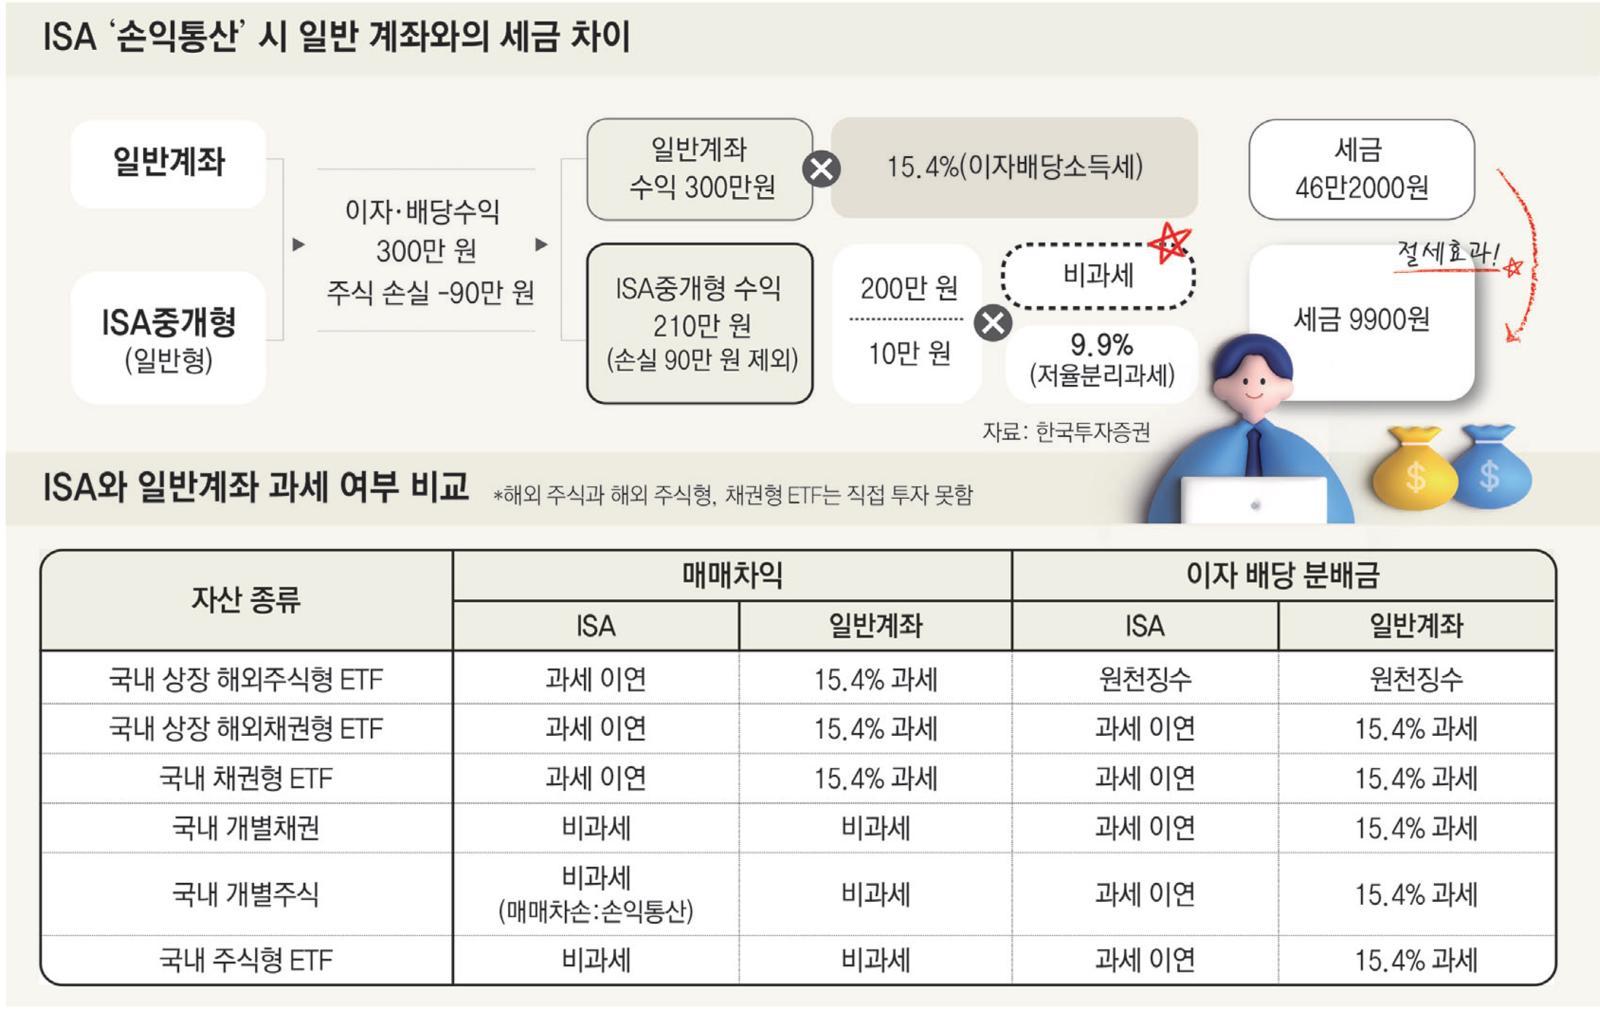
“1억 원 이상 목돈 마련 하려면 ISA가 정답”[은퇴 레시피]
‘만능 계좌’로 불리는 개인종합자산관리계좌(ISA)가 이번 달로 도입 10년을 맞았다. ISA는 가입자가 올 1월 말 기준 약 800만 명, 가입 금액이 50조 원인 ‘국민 계좌’로 발돋움했다. ISA는 연금저축, 개인형퇴직연금(IRP) 계좌와 더불어 절세 3총사라 불린다. 연금저축과 IRP가 만 55세 이후 찾을 연금 만들기에 목적이 있다면 ISA는 1억 원의 목돈 만들기에 특화돼 있다. 이 세 계좌를 갖고만 있어도 국민연금, 퇴직연금과 함께 은퇴 후 삶에 대한 준비가 절반은 끝났다고 할 수 있다. ISA 개설부터 해지까지 완전정복해 보자.● 年 납입한도 2000만 원… 이월도 가능 ISA는 전 금융기관을 통틀어 1개 계좌만 만들 수 있다. 일반형의 경우 19세 이상 성인은 누구나 가입할 수 있다. 납입 한도는 매년 2000만 원씩, 최대 1억 원이다. ISA 장점 중 하나가 한도 이월이다. 사정상 올해 2000만 원 한도를 채우지 못했다면 못 채운 액수를 다음 해에 채울 수 있다. 만약 4년 차까지 돈을 한 푼도 넣지 못해도 5년 차에 1억 원을 한꺼번에 넣을 수 있다. 따라서 여윳돈이 당장 없어도 무조건 만들어 놓는 게 득이다. ISA는 혜택을 많이 주는 대신 3년 의무 보유 기간을 지켜야 한다. 이 3년은 계좌 만기가 아니다. 만기는 계좌 개설 때 별도로 설정할 수 있다. 3년을 채우면 아무 때나 계좌를 해지할 수 있다고 이해하면 쉽다. 만기는 3년 이상으로 지정할 수 있는데 넉넉하게 잡아 놓는 게 좋다. 3년 뒤 계좌가 손실 났을 경우에는 만기 해지하면 혜택이 사실상 없다. 물론 만기일 3개월 전부터 만기를 연장할 수는 있는데, 이걸 깜빡 놓치면 일반 계좌로 전환돼 혜택이 사라진다. 금융사들은 이런 점을 감안해 9999년이라는 사실상 만기가 없는 옵션을 주기도 한다. ISA는 중개형, 신탁형, 일임형이 있는데 가급적 증권사의 중개형 계좌를 개설하길 권한다. 국내 개별 주식 거래도 가능하고 무엇보다 자유롭게 운용하며 중장기 자산 형성을 꾀할 수 있다. 미래에셋증권 기준으로 중개형 비중이 98% 이상이다. ISA 도입 10년 기념으로 4월 초까지 모든 증권사가 신규 계좌 개설자와 기존 보유자를 상대로 대대적인 이벤트를 벌이고 있다는 점도 활용해 보자. ● 9.9% 분리과세의 매력 ISA는 연금저축, IRP처럼 과세 이연과 저율 과세 혜택을 준다. 국가가 세금을 나중에, 덜 거둘 테니 그 돈으로 투자를 더 해 복리 효과를 누리라는 것이다. 일반 계좌에선 매매 때나 이자 배당금을 받을 때 세금을 내지만 ISA에선 대부분 과세 이연했다가 해지 시 세금을 낸다. 총 수익금 중 200만 원은 비과세이고 나머지 수익금은 9.9%로 분리과세 된다. 보통 일반 계좌가 비과세 없이 15.4% 세금을 내는 것과 차이가 크다. ISA는 연금계좌의 세액공제 혜택은 없지만 다른 무기가 있다. 바로 수익금에서 손실금을 빼고 계산해 세금을 매기는 ‘손익 통산’이다. 예를 들어 ISA 계좌에서 이자와 배당으로 300만 원 수익이 나고, 주식 투자로는 90만 원 손실이 났다고 하자. 일반 계좌에선 손실을 무시하고 수익 300만 원에 대해 15.4%인 46만2000원의 세금을 부과한다. 반면 ISA에선 300만 원에서 주식 손실을 뺀 210만 원만 과세대상으로 잡힌다. 200만 원은 비과세이니 10만 원에 대한 세금(9.9%) 9900원만 낸다. 36만3000원을 절세한 것이다. 분리과세이기 때문에 종합과세대상 계산에 포함되지 않고 건강보험과도 관련 없다. 납입 원금은 필요할 때 언제든 찾을 수 있다.● 고배당-국내 상장 해외 ETF 유리 ISA에서는 해외 주식과 해외 ETF를 제외한 대부분의 자산을 살 수 있다. 심지어 국내 레버리지 ETF도 살 수 있다. 연금계좌에서 살 수 없는 국내 개별 주식과 채권도 살 수 있는 만큼 포트폴리오 운용 폭이 넓다. 은퇴를 앞둔 초보 투자자들은 어떤 자산을 사야할지 막막할 수 있다. 하지만 2가지 원칙만 알고 있으면 포트폴리오 짜기가 어렵지 않다. 우선 이자나 배당(ETF는 분배금) 수익이 높은 자산이다. 일반 계좌라면 15.4% 세금을 내야 하지만 ISA에선 당장 내지 않고 미뤄진다. 대표적인 자산이 국내 개별 주 가운데 고배당 주와 고배당 ETF, 개별 채권과 채권 ETF, 부동산 리츠 ETF, 국내 상장 해외채권 ETF, 커버드콜 ETF 등이다. 다음으로 매매차익에 세금을 물리는 자산이다. 역시 15.4%의 세금을 당장 안 내도 된다. 국내 상장 해외주식형 ETF, 금 ETF 등이다. 국내 개별 주식과 국내 주식형 ETF는 원래부터 매매차익에 세금이 붙지 않아 배당금이 적은 경우라면 일반 계좌와 ISA의 차이가 없다. 일반 계좌 대비 장점이 크지 않기 때문에 ISA에선 다른 자산에 비해 후순위로 밀릴 수밖에 없다. 투자 성향 상 개별주로 큰 수익을 올리고 싶다면 투자해도 된다. 세금 혜택이 극대화되지 못한다는 것뿐이지 일반계좌에 비해 손해는 아니다. 또 개별 주식만 갖는 장점이 하나 있다. 주식으로 손실을 보면 손익 통산을 할 때 포함돼 계산된다. 그만큼 세금을 덜 내게 된다. ISA 혜택을 극대화하고 안정적 포트폴리오를 구성하려면 카테고리별로 나눠서 분배하면 된다. ETF만 산다고 하면 ①국내 고배당 ETF ②국내 상장 해외주식형 ETF ③미국 또는 국내 채권 ETF ④부동산 리츠, 금, 커버드콜 ETF 등이다. 4가지 카테고리에서 국내와 국외, 주식과 채권, 기타 자산을 골고루 섞어 구성하면 단단하면서 안정적 수익을 거둘 가능성이 높다. 다만 채권은 이자 수익을 온전히 누리려면 가급적 ISA 계좌 만기 혹은 해지 시점과 채권 만기를 일치시켜 주는 게 좋다. ETF는 만기 매칭형 채권 ETF를 권한다. 이름에 ‘26-12’가 있으면 2026년 12월에 만기인 채권들을 모아 놓았다는 뜻이다. 어렵다고 느낄 수 있다. 하지만 포트폴리오를 처음부터 완벽하게 최적화하려고 투자를 미루는 것보단 일단 시작하고 공부하면서 조금씩 바꿔 나가는 것이 더 좋은 성과를 가져올 가능성이 높다. ● 해지 후 연금계좌로 옮겨 세금혜택 유지ISA는 해지할 때 세금 혜택이 주어지므로 의무 기간 3년을 채운 뒤 충분히 수익이 났으면 일단 해지하고 다시 시작해야 세금 혜택이 극대화된다. 그만큼 ISA는 해지가 중요하고, 주의해야할 점도 있다. 우선 해지를 앞두고 모든 자산을 팔아 현금화해야 한다. 매일 가격이 변하는 자산을 현금으로 고정시켜야 계좌 내 손익통산이 가능해진다. 팔면 이틀 뒤 현금이 들어오는 것을 감안해 원하는 해지 날짜보다 1주일 전부터 준비하는 게 좋다. 해지를 비대면 앱으로 할 수 있는 증권사도 있지만 아직 지점 방문이나 전화로 해야 하는 곳도 있다. 한국투자증권은 이달 말, 미래에셋증권은 다음 달 중에 비대면 앱 해지를 도입할 예정이다. 다행인 건 만기를 깜빡 놓쳐도 한 달 동안은 자산을 정리할 시간을 준다. 이 기간에 발생한 수익의 일부도 세금 혜택을 준다. 이마저 놓치면 만기일 이전 수익에 대해선 ISA 혜택을 주지만 이후 수익에 대해선 일반 계좌 방식을 적용한다. 정상적으로 해지한 뒤 바로 새 ISA 계좌를 만들면 연 2000만 원 한도가 새로 생긴다. 한 가지 기억해둘 건 연 2000만 원 한도는 만 1년이 지나지 않아도 해가 바뀌면 새로 생긴다. 극단적으론 12월31일 계좌를 개설해 2000만 원 넣고 1월 1일에 다시 2000만 원을 넣을 수 있다. 해지 후 이 돈을 어떻게 쓰는 게 가장 좋을까. 근시일 내에 돈 쓸 일이 없다면 해지금은 연금계좌에 넣는 것이 노후 대비 측면에선 가장 효율적이다. 해지할 때 연금계좌로 돈을 옮기겠다고 하면 전용계좌를 준다. 그 계좌로 원하는 금액만큼 이체하면 금융사가 알아서 연금계좌로 옮겨준다. 해지 때 못했더라도 만기일 후 60일 이내 하면 된다. ISA에서 연금계좌로 가는 돈은 연금계좌 연간 납입한도(1800만 원)에 저촉되지 않는다. 더구나 옮긴 금액의 10%(최대 300만 원 한도)는 세액공제까지 해준다. 연금계좌에서 원래 받던 900만 원과 합해 최대 1200만 원의 세액공제를 받게 되는 것이다. 연금계좌로 최소 3000만 원을 넣으면 세금 혜택을 극대화할 수 있다. 이렇게 연금계좌로 들어간 돈은 과세 이연을 계속 누리며 복리 효과를 얻을 수 있다. ISA에서 연금계좌로 넘어간 돈은 원금 취급을 받기 때문에 나중에 인출 때 세금과 무관하다. 여유자금은 있는데 연금계좌 한도 때문에 연금 자금을 모으기 힘들었던 은퇴 예정자들에겐 ISA가 좋은 징검다리가 된다.※도움말: 미래에셋증권 문희성 상품솔루션팀 수석매니저, 한국투자증권 한효영 상품전략부 팀장서정보 기자 suhchoi@donga.com}
- 2026-03-14
- 좋아요 개
- 코멘트 개
-
연금 개시 가능해지면 年 1만 원은 꼭 인출하세요[은퇴 레시피]
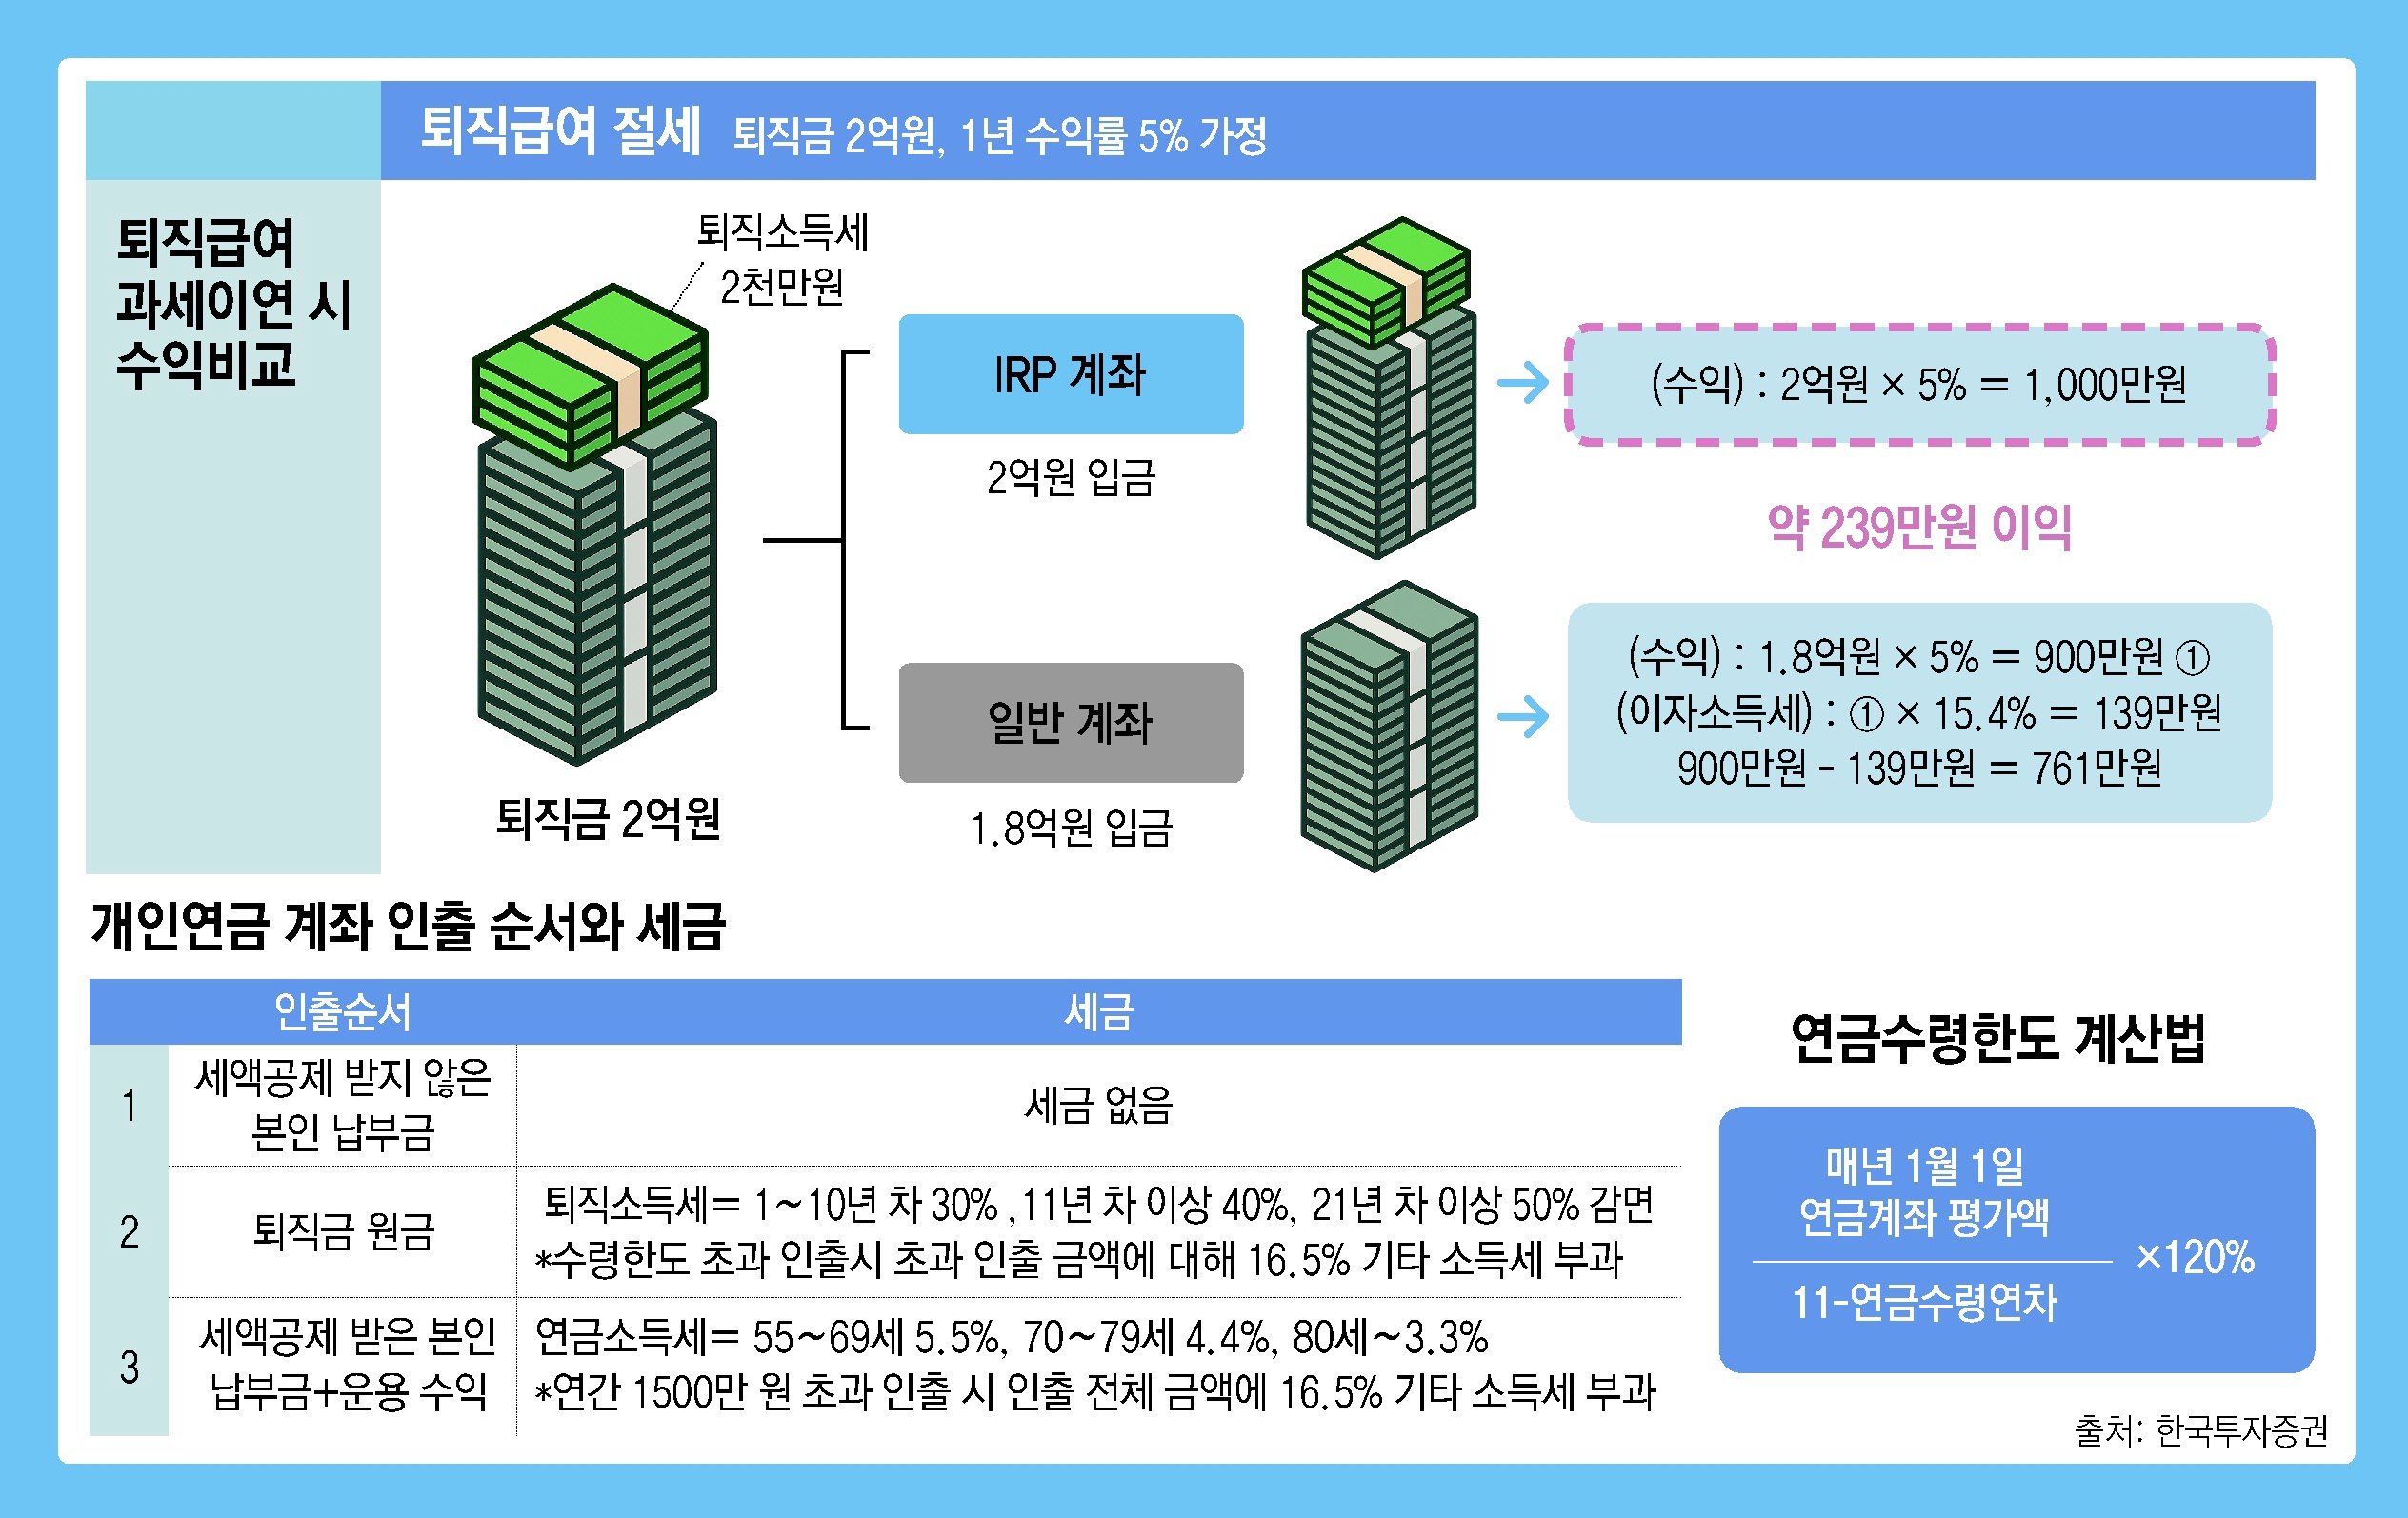
은퇴가 가시권에 들어온 50대라면 ‘연금 3총사’ 중 퇴직연금과 개인연금에 대한 점검이 필요하다. 퇴직연금은 DB형(회사 운용)과 DC형(본인 운용) 중 어느 쪽인지, DC형이라면 자산 관리가 제대로 되고 있는지를 살펴봐야 한다. 이어 연금저축계좌, 개인형연금저축계좌(IRP) 등 개인연금도 체크한다. 계좌가 없다면 지금이라도 개설하고 계좌가 있어도 관리가 안 돼 있다면 납입 계획과 포트폴리오 등을 다시 세워야 한다. 개인연금은 세액공제, 과세이연(移延), 저율과세 등 3가지 막강한 혜택을 준다. 이들 계좌를 적절히 활용하면 은퇴 후 충실한 현금 공급원이 돼 노후 삶이 풍요로워진다. 하지만 조금 복잡하다는 이유로 방치하는 경우가 적지 않다. 퇴직금과 가장 관련 깊은 IRP를 중심으로 효율적 연금 관리 방법을 소개한다.● 계좌 개설 50대도 늦지 않았다 IRP는 퇴직급여를 수령하거나 퇴직 전 본인 자금을 넣어 운영하는 연금계좌다. 소득이 있으면 누구나 만들 수 있다. 금융기관마다 1개씩 만들 수 있다. 증권사 계좌에선 ETF 같은 실적배당형 상품의 실시간 매매가 가능해 적극적 투자자에게 좋다. 은행 계좌에선 예적금 금리가 약간 높다. 50대도 늦지 않다. 소득이 가장 많을 시기여서 연금을 위한 목돈을 만들기가 쉽다. 퇴직 후 다른 일자리를 구한다면 5∼10년 플랜으로 연금을 모을 수 있어 하루라도 빨리 시작하는 게 좋다.● 세액공제 한도는 꼭 채우자 직장인들은 연말정산 세액공제 혜택 때문에 IRP와 연금저축계좌를 접한 경우가 많다. 연금계좌의 연간 납입 한도액은 1800만 원. 이 중 세액공제를 받는 금액은 900만 원이다. 세액공제율은 총급여액이 5500만 원 이하면 16.5%(최대 148만5000원), 초과면 13.2%(118만8000원)다. 매년 세금을 이만큼 덜 낼 수 있다는 의미다. 계좌별 세액공제 연간 한도는 IRP는 900만 원, 연금저축은 600만 원까지다. 이 둘을 합쳐 한도가 900만 원이므로 연금저축으로 600만 원, IRP로 300만 원을 공제 받는 방식이 추천된다. 연금저축은 원금 내에서 중도 인출이 자유롭고, 일부 인출도 가능해 나중에 목돈이 필요할 때 편리하기 때문에 비중을 높인 것이다. 연금이란 목적에 더 충실한 IRP는 중도 인출 조건이 까다롭고 전액을 찾아야 한다는 핸디캡이 있다. 또 전체 금액의 30%는 비(非)위험자산에 투자해야 한다. 세액공제 받는 900만 원은 꼭 넣되 여윳돈이 있다면 1800만 원 한도를 채우는 게 좋다. 세액공제 혜택은 일부분이고 과세이연, 저율과세가 더 매력적인 혜택이기 때문. 이자 및 배당 소득 과세도 늦춰져 저축용으로도 좋다. 다만 세액공제 받은 금액은 꼬리표가 붙는다. 나중에 인출할 때 세액공제 받은 금액이나 운용수익금 수령액이 연 1500만 원을 넘으면 16.5%의 기타소득세를 내야 한다. 그래서 세액공제 받은 돈과 안 받은 돈을 계좌별로 분리하는 것을 추천한다. 연금이 더 중요한 50대라면 세액공제 받지 않은 900만 원을 연금저축에, 세액공제 받은 900만 원을 IRP에 넣으면 연금 인출 시 편리하다.● 퇴직금 받는 IRP 계좌는 새로 개설 과세이연 효과는 생각보다 크다. 예를 들어 퇴직금 2억 원을 IRP 등 연금계좌로 넣을 때와 일시불로 탔을 때를 비교해 보자. 퇴직소득세는 근속연수와 퇴직금 액수에 따라 다르지만 10%로 가정한다. 연금계좌에선 퇴직소득세를 당장 떼지 않기 때문에 원금 2억 원을 고스란히 운용할 수 있다. 연 5%라면 수익금이 1000만 원이다. 반면 일반계좌라면 세금 떼고 1억8000만 원이 남는다. 5% 수익을 내도 900만 원이고, 여기에 이자소득세 15.4%까지 떼면 761만 원이 남는다. 연간 240만 원 가까이 차이 난다. 퇴직금도 원래 내야 하는 퇴직소득세의 30∼50%를 감면해서 내고, 세금을 내지 않은 금액만큼의 복리 효과가 더 커진다. 퇴직금을 받는 IRP 계좌는 기존 IRP 계좌와는 따로 개설하는 것이 인출할 때 더 편하다. 기존 IRP 계좌에 넣으면 수령 한도와 세율이 다른 자금들이 섞일 수 있다. 퇴직금 용으로 따로 만들면 퇴직소득세만 신경 쓰면 된다. 또 퇴직금을 새 IRP로 받았다 해도 필요하면 기존 IRP와 통합할 수 있다.● 연금 개시 가능해지면 빨리 시작 저율과세 효과를 명확히 알려면 연금 인출 시 계좌의 자금이 빠져나가는 순서가 있다는 점을 알아야 한다. 우선 본인이 넣은 돈 중 세액공제를 받지 않은 돈이 가장 먼저 인출되며 세금을 내지 않는다. 두 번째로 인출되는 돈은 퇴직금으로 퇴직소득세를 낸다. 퇴직소득세는 실제 수령 연차가 10년 이하면 원래의 70%, 20년 이하면 60%, 20년 초과면 50%를 낸다. 퇴직소득세율이 10%였다면 각각 7%, 6%, 5%로 줄어든다는 뜻이다. 따라서 실제 수령 연차를 빨리 늘려야 조금이라도 세금을 아낄 수 있다. 연금 개시가 가능하면 당장 연금을 인출할 필요가 없어도 최소 1만 원을 찾아 무조건 개시해야 하는 이유다. 예를 들어 55세에 연금 수령을 시작하면 65세엔 퇴직소득세율이 원래의 70%에서 60%로 10% 줄어든다. 그러나 60세에 시작하면 70세가 되어서야 가능하다. 마지막으로 인출되는 돈은 세액공제를 받은 돈과 계좌의 운용수익이다. 연금소득세를 내는데 만 55세부터 만 70세 미만은 5.5%, 만 80세 미만은 4.4%, 만 80세 이상은 3.3%를 낸다.● 연 1500만 원 인출 한도 유의해야 실제 연금 인출 단계에 들어가면 매년 얼마씩 찾을 수 있는지가 중요해진다. 세액공제 받지 않은 돈과 퇴직금 원금이 한 묶음이고 세액공제 받은 돈과 운용수익이 다른 묶음이다. 2013년 3월 이후 개설한 계좌의 연금수령한도는 연금계좌평가액÷(11-연금수령연차) 한 뒤 120%를 곱하면 된다. 연금평가액이 2억 원이고 수령 첫 해라면 2400만원이 된다. 해마다 늘어나 11년차엔 한도가 사라진다. 세액공제 받지 않은 돈과 퇴직금은 연간 한도 내에서 자유롭게 찾으면 된다. 다만 이를 초과한 액수는 기타소득세 16.5%를 내야 한다. 세액공제 받은 돈과 운용수익의 경우는 다르다. 다른 사적연금을 포함해 연간 1500만 원을 초과해 찾으면 연금소득세 5.5∼3.3%가 아니라 기타소득세 16.5% 부과 대상이 된다. 2000만 원을 찾는다면 차액인 500만 원이 아니라 전액에 대해 부과된다. 이 경우 종합과세나 분리과세 중 하나를 택할 수 있다. 연금계좌나 IRP에서 받는 연금은 건강보험료에 영향을 주지 않는다. 공적연금인 국민연금이 건강보험료 상승에 영향을 미치기 때문에 오해하는 사람이 많지만 개인연금은 상관없다. ● 연 5∼6% 수익의 현금 흐름 중시 운용 IRP는 노후를 위한 절세 통장인 만큼 세금 혜택이 먼저 고려되지만 어떻게 수익을 내고 안정적 현금 흐름을 창출하느냐도 중요하다. 이것이 세금 혜택을 능가하는 효과를 거둘 수 있다. 전문가들은 연 수익률 5∼6%를 추천한다. 김경록 옵투스투자운용 고문은 미국 S&P500, 채권, 코스피 추종, 인프라나 리츠, 우량배당주(커버드콜 포함) ETF 등을 담는 포트폴리오를 제안했다. 김성일 업라이즈투자자문 대표는 최근 동아일보와의 인터뷰에서 S&P500 ETF와 코스피-미국채를 함께 담은 ETF, 금 현물 ETF를 5대3대2 비율로 담은 포트폴리오를 제시했다. 50대라면 주식 비중을 20∼30%로 하고 나머지는 배당을 통한 현금 흐름이 창출되는 식으로 짜는 것이 바람직하다. 만약 종목 구성이 힘들다면 증권사가 제공하는 디폴트 옵션 제도나 은퇴 시점과 연동해 주식-채권 비중을 자동 조정해 주는 TDF 투자도 고려할 만하다. ● ISA 해지금은 개인연금으로 납입 ISA는 연간 2000만 원씩 납입 가능하고 의무 가입 기간이 3년인 절세 계좌다. 3년 만기 때 해지하면 순수익 중 200만∼400만 원은 비과세, 나머지 수익은 9.9%로 분리 과세한다. 그런데 ISA 해지금을 연금 계좌로 옮길 수 있게 되면서 연금 불리기 ‘치트키’가 됐다. 특히 상대적으로 연금 납입 기간이 짧은 50대는 연금 계좌 납입 한도 1800만 원과 상관없이 옮길 수 있다. 만약 ISA 계좌에 3년간 연 2000만 원씩 넣고 수익이 200만 원이었다면 6200만 원의 목돈을 연금 계좌에 넣을 수 있다. 여기에 세액공제도 납입금액의 10%(최대 300만 원)를 추가로 해준다. 해지일로부터 60일 이내 연금 계좌로 넣어달라고 신청하면 된다. ※도움말: 김혜진 한국투자증권 연금혁신부 팀장, 최아름 미래에셋증권 연금혁신팀 수석매니저서정보 기자 suhchoi@donga.com}
- 2026-02-21
- 좋아요 개
- 코멘트 개
-
“강소 ‘히든 챔피언’에서 세계 톱티어 항공우주종합대학 눈앞”
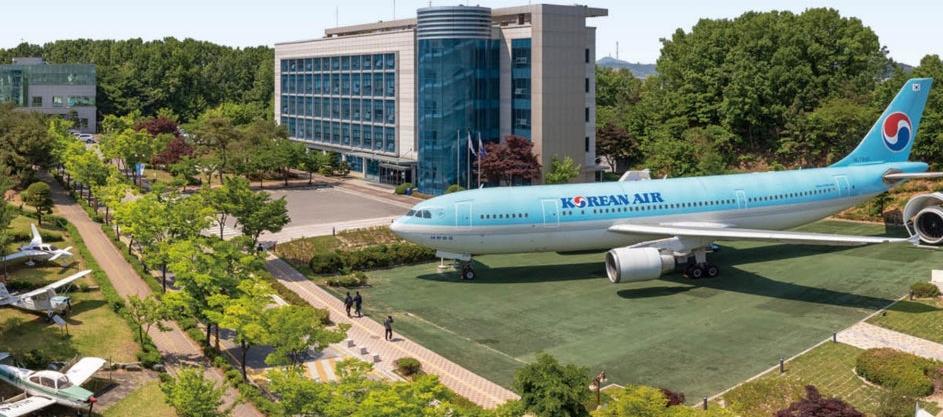
“학교 규모는 작지만 우주·항공 분야에서 학생들의 성장 가능성과 비전만큼은 어느 대학보다 크다고 자부합니다.” 허희영 한국항공대 총장(사진)은 학교를 ‘작지만 강한 대학, 히든 챔피언’이라고 소개했다. 입학정원 827명에 재학생 수가 5000여 명으로 일반 종합대학에 비하면 작은 편이지만 전공 선택이 자유롭고 취업, 연구, 창업 지원이 잘 구비돼 있다는 것이 항공우주 종합대학으로서의 강점이라는 것이다. 한국항공대는 민간 출신 조종사의 70% 이상을 배출해 온 전통 명문 사학이다. 허 총장은 “미래 사회에 필요한 18개 전공별 항공우주 분야 특성화 교육으로 확대해, 세계 톱티어의 항공우주 종합대학으로 성장하고 있다”고 밝혔다. 한국항공대의 차별화 전략은 학생-교수-졸업생의 3중 멘토링이 가능한 밀착형 학생 지도 시스템에 있다. 허 총장은 “타 학교 대비 입학생과 재학생의 이탈률이 낮은 이유”라고 말했다.● 70%대의 취업률한진그룹이 운영하는 학교 재단이라는 특성을 살려 대한항공과 실질적인 인턴십 프로그램을 운영하고 있다. 또 한화, LIG넥스원, 한국항공우주산업(KAI) 등과 협업하며 연구개발 교류 및 인턴십을 진행 중이다. 올해부터는 미국연방항공국(FAA)과 함께 항공정비사 교육 과정을 새로 개설하고, 연구실 단위의 공동 연구도 추진한다. 허 총장은 “현재 미국, 유럽, 중국 등 156개 대학과 교류하며 한국 대표 항공 전문 교육기관으로서 입지를 다지고 있다”며 “항공 운항에서 드론, 모빌리티, 인공위성까지 다루는 전문 교육기관은 전 세계에서도 찾기 어렵다”고 말했다. 특히 국제민간항공기구(ICAO), 인천항만공사, 미국 엠브리리들 항공대와 4자 공동으로 온라인 교육 프로그램 ‘GAPP(글로벌 항공 전문가 프로그램)’을 개발·운영 중이다. 한국항공대는 경영학부를 제외한 모든 학부와 학과가 이공계열로 졸업생 대부분은 우주항공 분야 기업이나 연구소로 진출한다. 70%의 취업률과 90%의 취업유지율은 한국항공대만의 차별점이다.● 전공 벽 허무는 교육 과정 개편 최근 항공우주 산업의 급격한 변화에 대응하기 위한 교육 과정 개편도 진행 중이다. 드론과 도심항공교통(UAM)은 수많은 기술의 집약체인 만큼, 작년부터 기존의 ‘학과의 벽’을 허물고 우주·항공, 드론, 인공지능 등의 교육 과정을 ‘전공 트랙’ 방식으로 전환했다. 올해도 수요자 중심의 융합교육을 강화할 계획이다. 인공지능(AI) 기반의 전공 기초를 확대하고, 3·4학년 전공 심화교육을 강화해 ‘사일로(silo) 현상’을 허무는 전면적 학제 개편을 추진하고 있다. 작년에는 드론·항공 분야 혁신융합대학 주관으로 선정돼, 항공·드론과 저궤도위성 전문 인력 양성을 위한 BK21 사업도 운영 중이다. 또 항공·드론 첨단산업인력 부트캠프, 항공교통 전문가 양성 사업, 항공방산 소프트웨어 인력 양성 사업 등 10여 개의 대형 프로젝트를 수행하고 있다.● 스타트업 창업 집중 육성 교내 로켓연구회 동아리에서 시작해 국내 최초 하이브리드 발사체인 ‘한빛-나노호’를 개발한 ㈜이노스페이스(대표 김수종)가 대표적인 스타트업 창업 사례다. 지난달 상업용 발사에는 실패했지만, 그 경험을 토대로 재도전을 준비하고 있다. 항공우주기계공학부 교수와 대학원생들로 구성된 스타트업 쿼터니언(대표 송용규 교수)의 위성 개발도 주목할 만하다. 2024년 윤지중 교수가 개발·발사한 초소형 위성 ‘OOV-Cube’는 현재도 교내 관제실과 교신하고 있다. 교내 산학협력단은 창업보육지원센터와 경기도 연계 사업을 통해 스타트업 육성 프로그램을 집중 운영한다. 창업지도 전담교수 중심으로 매년 교내 창업경진대회를 개최하며 학생들의 창업 아이디어를 실현하고 있다. 지역혁신중심 대학지원체계(RISE) 사업도 운영하며, 항공·우주·국방·드론 분야의 창업 생태계 구축 및 지역 네트워킹 활동을 고도화하고 있다. ‘보잉데이(보잉 협력)’, ‘에어버스101(에어버스코리아 협력)’ 같은 아이디어경진대회를 매년 개최해, 수상팀들에게 미국, 유럽 등 현지 답사 기회를 제공하고 있다. 허 총장은 “임기 내 창업 관련 프로그램과 강좌, 이벤트 등을 강화해 창업 분야에서도 명문 대학의 입지를 다지겠다”고 말했다.서정보 기자 suhchoi@donga.com}
- 2026-02-11
- 좋아요 개
- 코멘트 개